
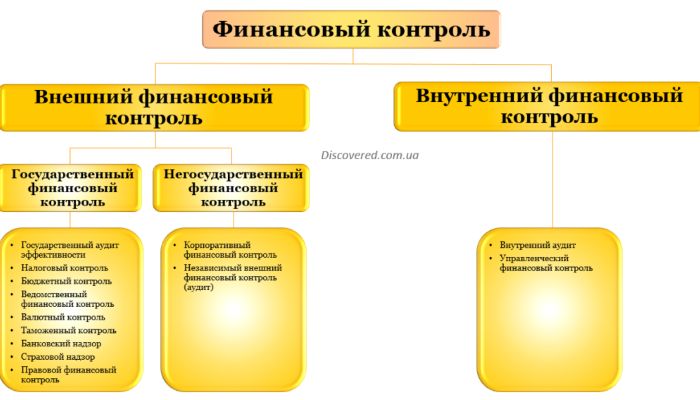
Надежная система оценивания ресурсов и обязательств предприятия является одним из ключевых факторов для обеспечения его стабильности и роста. На ранних этапах принятия решений крайне важно минимизировать риски, которые могут возникнуть при недостаточном анализе финансовых потоков. Защитные механизмы, созданные на этом уровне, помогают избежать неожиданных убытков и создают основу для устойчивого функционирования бизнеса.
Рекомендуется внедрить четкие алгоритмы, руководствуясь которыми можно будет эффективно анализировать запланированные операции. Например, следует детально рассмотреть каждую статью расходов, сопоставить ее с историческими данными и прогнозами. Важно при этом использовать как количественные, так и качественные показатели с учетом специфики сектора. Это поможет не только в оценке актуальности инвестиционных проектов, но также позволит определить уровень их рентабельности и целесообразности.
В частности, стоит обратить внимание на необходимость создания отдельной группы специалистов, которые будут заниматься мониторингом бюджета. Это повысит уровень прозрачности, снизит вероятность ошибок и поможет сформировать более точные прогнозы. Для этого рекомендуется использовать специализированные программные решения, позволяющие автоматизировать анализ и облегчить работу сотрудников, принимающих решения по распределению ресурсов.
Вот исправленный текст с устранением повторов слов:
Актуальность заблаговременной оценки финансовых операций в компании требует особого внимания. Этот процесс помогает предотвратить возможные ошибки и оптимизировать ресурсное распределение.
Основные аспекты, на которые следует обратить внимание:
- Анализ документации: проверка контрактов, соглашений и счетов перед их утверждением снижает риски и увеличивает прозрачность.
- Установление стандартов: разработка четких правил и поэтапная реализация процедур, уменьшают вероятность ошибок.
- Вовлечение специалистов: консультация с экспертами по соответствующим вопросам, обеспечивает выделение недостатков на раннем этапе.
- Мониторинг бюджетов: регулярная проверка статей расходов и доходов на соответствие прогнозам, позволяет вовремя выявлять отклонения.
- Обучение персонала: повышение квалификации сотрудников по финансовым вопросам значительно улучшает общее понимание процессов и стандартов.
Качественная проверка финансовых операций не только снижает вероятность ошибок, но и создает основу для стратегического планирования. Внедрение описанных методов приведет к более высокому уровню управляемости и устойчивости в работе компании.
Определение начального анализа финансовых операций
Начальный анализ финансовых операций представляет собой процедуру проверки документов и данных перед осуществлением трансакций. Основная цель – выявление ошибок, несоответствий и рисков, которые могут возникнуть при реализации различных сделок. К этому процессу обычно относятся такие действия, как проверка счетов, выставляемых поставщиками, бюджетных заявок и других финансовых записей.
Клиенты, партнеры или персонал, вовлеченные в финансовые процессы, должны иметь четкое представление о требованиях и нормах, согласно которым выполняется проверка документации. Важно разработать систему стандартов, которая бы обеспечивала последовательное и надежное выполнение всех операций. Это позволяет снизить вероятность финансовых потерей и повысить уровень доверия к внутренним процессам.
Специфика анализа включает в себя проверку правильности расчетов, соответствие документам и регулярное обновление учетов. Рекомендуется внедрять современные программные решения, позволяющие автоматизировать проверочный процесс. Эти инструменты могут помочь выявить нестыковки или опечатки гораздо быстрее, чем это можете сделать человек.
Также важно проводить регулярные обучения сотрудников, чтобы они понимали, какие ошибки стоит избегать, и как правильно оформлять документы. Внедрение методик самопроверки будет способствовать дисциплине и ответственному подходу к финансовым операциям.
Цели и задачи финансового контроля
Оптимизация использования ресурсов. Задача – обеспечить рациональное распределение средств во избежание перерасходов. Работа с бюджетом и контроль за его исполнением помогут минимизировать потери.
Оценка и анализ рисков. Важно выявить потенциальные угрозы и избежать негативного воздействия на финансовые результаты. Регулярный мониторинг ситуации позволяет оперативно реагировать на изменения.
Соблюдение норм и стандартов. Задача заключается в обеспечении соответствия законодательству и внутренним регламентам. Это создаёт основу для прозрачности и доверия со стороны заинтересованных сторон.
Улучшение финансового планирования. Анализ прошлых результатов позволяет более точно прогнозировать будущие доходы и расходы. Постоянное совершенствование методов планирования способствует надежности бюджета.
Контроль за дебиторской и кредиторской задолженностью. Этот аспект крайне важен для поддержания ликвидности. Потребуется тщательный анализ сроков и объемов задолженности для избежания финансовых затруднений.
Поддержание актуальности отчетности. Четкая и своевременная финансовая отчетность облегчает принятие обоснованных решений. Автоматизация процессов формирования отчетов повышает их точность и оперативность.
Обучение и развитие персонала. Повышение квалификации сотрудников в области учета и анализа финансовых показателей способствует улучшению общего состояния бизнеса. Инвестиции в обучение окупаются увеличением эффективности работы.
Этапы проведения контроля
Первый шаг включает сбор первичных данных. Это может быть финансовая отчетность, договора, накладные и другие документы, которые связаны с рассматриваемыми операциями. Важно удостовериться в их актуальности и полноте, чтобы избежать искажений в следующем анализе.
На втором этапе необходимо проведение анализа собранных данных с целью выявления нестыковок и несоответствий. Сравнение информации с рыночными стандартами и внутренними нормативами поможет определить отклонения. Стоит отметить, что важно учитывать не только количественные, но и качественные показатели.
Третий этап предполагает формирование рекомендаций. Основываясь на результатах анализа, следует разработать стратегические советы, направленные на устранение замеченных недочетов. Эти советы должны быть конкретными и практичными, учитывая реалии компании.
Четвертая стадия – это подготовка отчета о выявленных проблемах и предложениях по их решению. Отчет должен быть структурирован, включать графики и таблицы для наглядности, чтобы облегчить восприятие информации заинтересованными сторонами.
Заключительный этап включает обсуждение результатов с ключевыми участниками. Обмен мнениями позволяет получить дополнительные идеи и укрепить взаимопонимание среди работников. Также важно задействовать обратную связь для корректировки предложений и дальнейших этапов работы.
Роль бухгалтерии в финансовом контроле
Бухгалтерия обеспечивает прозрачность всех операций, что позволяет избежать искажений в отчетности. Один из ключевых аспектов её функции заключается в точном учете всех поступлений и расходов. Это позволяет не только выявить отклонения, но и анализировать финансовое состояние на определенные даты.
Финансовый анализ, выполняемый специалистами бухучета, дает возможность сформировать прогнозы относительно будущих денежных потоков. Основываясь на актуальных данных, можно составить план по оптимизации расходов и улучшению доходной части. Регулярная сверка отчетов помогает выявлять ошибки и неточности, исключать риски мошенничества.
Бухгалтерский учет дополнительно обеспечивает соблюдение всех норм и законодательных актов, что предотвращает потенциальные штрафы и санкции. Комплексное оформление всех транзакций с использованием автоматизированных систем упрощает сбор данных для анализа и отчетности.
Точность данных бухгалтерского учета напрямую влияет на принятие управленческих решений. Менеджмент может использовать финансовую информацию для оценки эффективности различных подразделений, что позволяет оптимизировать бизнес-процессы.
Систематическая работа с бюджетированием способствует установлению четких финансовых целей. Бухгалтерия отвечает за создание бюджета и следит за его исполнением, что помогает поддерживать финансовую устойчивость и предсказуемость финансовых потоков.
Подготовка отчетов о движении денежных средств и анализ расчетов с контрагентами играют важную роль в поддержании ликвидности. Это помогает избежать ситуаций, когда средства находятся в бездействии, что немаловажно для поддержания оперативной деятельности.
Таким образом, роль бухгалтерии в управлении финансами выходит за рамки простого учета, она является основным источником информации для стратегического планирования и анализа, гарантируя правильность и прозрачность всех финансовых процессов.
Критерии оценки документов
Оценка документов – важный этап в обеспечении корректности ведения деятельности. Рекомендуется учитывать следующие критерии:
- Полнота информации: Проверка наличия всех необходимых данных, таких как даты, суммы, наименования контрагентов и условия сделок.
- Соответствие законодательству: Оценка документов на соответствие действующим нормативным актам, договорным обязательствам и внутренним регламентам.
- Источники документирования: Убедитесь в наличии первичных документов, подтверждающих операции; это могут быть накладные, акты приема-передачи, счета-фактуры.
- Подписные реквизиты: Проверка наличия подписей уполномоченных лиц. Каждое соглашение или акт должны быть подписаны в соответствии с внутренними правилами.
- Актуальность: Документы должны быть актуальны и отражать текущее состояние дел; проверка на наличие изменений или дополнений.
- Структурированность: Оцените, насколько удобно структурированы документы. Наглядность и логика представления облегчают анализ информации.
- Четкость формулировок: Ясность и точность формулировок помогают избежать недопонимания и правовых споров в будущем.
Следование этим критериям позволит наладить надежный процесс документооборота и снизить риски финансовых потерь.
Порядок утверждения смет и бюджетов
Утверждение смет и бюджетов включает несколько последовательных этапов. Сначала разрабатываются проектные документы, в которых отражены предполагаемые расходы и доходы. Затем проходят внутренние согласования. Важно, чтобы каждая служба или подразделение организации проверило свои расчеты и представило их на общий обзор.
После этого формируется рабочая группа из представителей ключевых подразделений, которая анализирует предложенные цифры. Сравнение с предыдущими периодами, а также с рыночными тенденциями позволит выявить возможные несоответствия и пропуски.
Следующий этап – представление документации на рассмотрение руководству. Здесь необходимо учесть критерии, установленные внутренними нормами, включая срок подачи, обоснование потребностей и влияние на общий финансовый план. Каждый отчет должен включать пояснительные записки и обоснование потребностей в ресурсах.
После анализа руководством, сметы и бюджеты могут быть отправлены на аудит. Этот процесс может выявить недочеты или предложить корректировки, что в конечном итоге поможет избежать лишних трат в будущем. Аудиторская проверка должна завершается отчетом, который фиксирует результаты и рекомендации.
Когда все замечания устранены, окончательная версия документа принимается на заседании коллегиального органа управления. Важно, чтобы на этом этапе присутствовал каждый участник процесса, так как это способствует общей ответственности за бюджетные решения и их соблюдение. После утверждения сметы и бюджета осуществляется их тиражирование и доведение до исполнителей, чтобы каждый знал свои финансовые ограничения и возможности на предстоящий период.
Регулярный мониторинг исполнения смет и бюджета поможет вовремя корректировать планы и избегать перерасходов. Важно также проводить аналитику по данными показателям, чтобы в будущем учитывать опыт и улучшать процесс планирования. Утвержденные сметы и бюджеты должны храниться в доступном формате для дальнейшего анализа и использования в отчетных периодах.
Инструменты и методы анализа
Для успешного мониторинга финансовых потоков в компании применяются разнообразные механизмы и практики. Среди них можно выделить:
- Бюджетирование – процесс планирования расходов и доходов. Эффективное распределение ресурсов позволяет не только контролировать траты, но и оценивать финансовую устойчивость.
- Анализ отклонений – сравнение фактических результатов с запланированными. Данный метод позволяет выявить причины расхождений и принять меры по корректировке.
- Кредитный контроль – оценка платежеспособности клиентов. Рыночные исследования и анализ данных о кредитной истории помогают минимизировать риски невозврата долгов.
К числу более специализированных инструментов относятся:
| Метод | Описание |
|---|---|
| SWOT-анализ | Оценка сильных и слабых сторон, возможностей и угроз для финансового состояния. |
| Кросс-анализ | Сравнение финансовых показателей между различными периодами или подразделениями для оценки динамики. |
| Моделирование | Создание сценариев будущих финансовых результатов на основе различных переменных. |
Не менее важными являются программные решения, такие как ERP-системы, позволяющие интегрировать данные о финансовых операциях. Эти технологии способствуют улучшению качества анализа и отчётности.
Систематический подход к управлению финансами через использование вышеуказанных инструментов позволяет не только контролировать, но и в значительной степени оптимизировать денежные потоки. Рекомендуется проводить регулярные аудиты и пересмотры используемых методов для повышения точности в прогнозировании и устранения узких мест в процессе управлении ресурсами.
Технологии автоматизации процесса
Автоматизация процессов в сфере управления финансами становится значимым направлением для оптимизации работы. Внедрение современных технологий позволяет существенно снизить трудозатраты и минимизировать вероятность ошибок.
- Системы управления ресурсами (ERP): Интегрированные платформы помогают объединить данные из различных подразделений, упрощая доступ к информации. Они автоматизируют задачи, связанные с учетом, аналитикой и отчетностью.
- Облачные решения: Использование облачных приложений позволяет получить доступ к необходимым данным в любое время и из любого места. Это обеспечивает гибкость и защиту от потери информации.
- Искусственный интеллект и машинное обучение: Алгоритмы помогают анализировать большие объемы данных, выявляя паттерны и аномалии. Это дает возможность прогнозировать изменения и принимать взвешенные решения.
- Системы электронного документооборота: Они позволяют ускорить процесс обработки документов, обеспечивая их безопасность и упрощая совместную работу. Электронные подписи минимизируют время, затрачиваемое на согласования.
- Чат-боты и виртуальные ассистенты: Такие решения могут автоматизировать взаимодействие с клиентами, отвечая на распространенные вопросы и обрабатывая запросы. Это освобождает сотрудников для более серьезных задач.
Выбор подходящих инструментов зависит от специфики работы и существующих задач. Необходимо проводить регулярную оценку качеств используемых технологий и их соответствия изменяющимся требованиям. Инвестиции в автоматизацию помогут значительно повысить результативность процедур и улучшить учетные процедуры.
Ошибки при финансовом контроле
Для достижения высокой надежности управления денежными потоками следует избегать типичных недочетов, которые могут привести к нежелательным последствиям. Рассмотрим основные из них:
| Ошибка | Последствия | Рекомендации |
|---|---|---|
| Недостаточная детализация отчетности | Трудности в анализе расходной части, риск непредвиденных затрат | Внедрить более детализированные категории расходов и доходов |
| Отсутствие регулярного мониторинга | Невозможность своевременного реагирования на изменения | Установить график проверок и отчётности, минимизировать временные промежутки |
| Игнорирование прогноза | Неоправданные риски, недостаток ликвидности | Создать прогнозный финансовый план на основе исторических данных |
| Проблемы с документами | Задержки в обработке и анализе информации | Автоматизировать документооборот для повышения скорости |
| Нехватка навыков у персонала | Ошибки в расчётах, риск неправильного принятия решений | Проводить обучение сотрудников, привлекать специалистов |
Все эти недочеты могут привести к значительным потерям. Принятие своевременных мер по их устранению позволит не только сэкономить ресурсы, но и повысить уровень доверия к принимаемым решениям и общей стабильности. Регулярный аудит методов управления поможет выявить слабые места и улучшить процедуры анализа.
Обучение сотрудников для повышения качества
Высокое качество работы зависит от уровня квалификации сотрудников. Регулярное обучение позволяет развивать навыки, необходимые для конкретных задач. Для этого необходимо разработать программу, включающую теоретические курсы и практические занятия.
Первый шаг – анализ потребностей в обучении. Важно выяснить, какие умения требуется развить в команде. Используйте анкеты или интервью, чтобы собрать информацию о текущем уровне знаний сотрудников и их ожиданиях.
После определения направлений обучения стоит выбрать форматы. Это могут быть семинары, вебинары, тренинги или онлайн-курсы. Важно предусмотреть возможность получения сертификатов, что повысит мотивацию сотрудников.
Практическая часть обучения должна занимать значительное время. Адаптированные кейсы и сценарии помогут лучше усвоить материал и применить его на практике. Совместная работа в группах даст возможность обмена опытом.
Регулярная оценка результатов – ключевой момент. Использование тестирования или обратной связи после обучения дает представление о его эффективности. Учитывайте мнение сотрудников, чтобы корректировать программы в будущем.
Не забывайте о постоянствах. Обучение не должно быть единовременным событием. Разработайте планы на долгосрочную перспективу, включая регулярные обновления материалов и новых тренингов.
Поддержка со стороны руководства существенно влияет на успешность обучения. Замотивируйте управленцев участвовать в процессе, показывая важность повышения квалификации для достижения общих целей. Это создаст положительный пример для остальных сотрудников.