
Начинайте откладывать минимум 10% от каждого дохода, даже если суммы кажутся небольшими. Постепенное накопление помогает избежать финансовых сложностей в случае внезапных расходов, таких как поломка техники, лечение или неожиданные изменения в работе.
Формирование денежного резерва требует систематичного подхода и осознанного планирования. Лучше всего определить конкретную сумму, которая покроет расходы на 3-6 месяцев, и регулярно пополнять ее. Используйте автоматические списания, чтобы не пропускать ни одной возможности увеличить свой запас.
Запас на черный день работает не только как подушка безопасности, но и как инструмент для спокойствия и уверенности. Вложив немного времени и усилий сейчас, вы обеспечиваете себе свободу выбора и возможность быстрее реагировать на неожиданные ситуации без паники и стрессов.
Значение наличных средств при неожиданных ситуациях и первые шаги по созданию подушки безопасности
Держите под рукой сумму, равную минимум трёх месяцам расходов, в наличных. Это даст возможность быстро реагировать на внезапные ситуации, такие как поломка автомобиля или непредвиденные медицинские расходы. Не стоит полагаться только на банковские карты – в критический момент они могут оказаться недоступными или недостаточно быстрыми.
Первый шаг – оцените все свои ежемесячные траты: аренда, коммуналка, питание, транспорт и другие обязательные выплаты. Соберите сумму, которая в сумме равна трём месяцам из этих расходов.
Разделите этот запас на отдельные купюры, спрячьте их в месте, к которому легко добраться, но при этом он не будет бросаться в глаза. Можно использовать отдельную небольшую коробку или сейф, чтобы деньги не потерялись и были под рукой.
Обновляйте запасы каждые полгода – так вы не допустите их утраты из-за инфляции или изменений в расходах. Также пересмотрите сумму, если ваши финансовые потребности изменятся, чтобы подушка оставалась актуальной.
Планируя создание запаса, не стоит брать деньги со сложных для восстановления источников: чтобы не попасть в ситуацию, когда придется опять урезать расходы или занимать деньги в долг.
Обращайте внимание на удобство наличных – они должны быть под рукой, чтобы не создавать дополнительных препятствий при использовании. Чем проще взять деньги в случае необходимости, тем больше шансов, что подушка действительно поможет вам в критический момент.
Почему наличие денег на непредвиденные случаи помогает снизить стресс и сохранить спокойствие
Обладать запасом денег на случай неожиданных ситуаций позволяет быстро реагировать на внезапные расходы без необходимости перепрофилировать основные средства или брать кредит. Это избавляет от необходимости принимать быстрые, зачастую невыгодные решения, что снижает уровень внутреннего напряжения и создает ощущение контроля.
Когда появляется возможность покрыть непредвиденный расход без ущерба для бюджета, уменьшается тревога, связанная с возможным финансовым крахом. Осознание наличия «подушке безопасности» дает уверенность в своих силах, помогает сохранять ясность ума и не поддаваться панике в критические моменты.
Также деньги на черный день позволяют избегать эмоциональной привязки к проблеме, что помогает сохранять объективность. Благодаря этому человек остается спокойным, не теряет сосредоточенности и способен принимать решения на основе логики, а не паники.
Практически ни одна неожиданная ситуация не пройдет полностью без последствий, но наличие средств уменьшает их влияние. Вместо того, чтобы тратить силы на поиск решений или переживать из-за долгов, можно сосредоточиться на быстром устранении причины и минимизации последствий.
Отдельное значение имеет и психологический эффект: осознание того, что что бы ни случилось, у вас есть финансовый резерв, придает уверенности и способствует эмоциональному равновесию. Это не только помогает снизить уровень стресса, но и способствует долгосрочной стабильности, когда каждый новый вызов воспринимается как временная и управляемая ситуация.
При наличии денежного запаса человек реже ищет стороннее одобрение и меньше подвержен психологическим колебаниям, что создает дополнительный пласт защиты от нервных срывов и паники. В конечном итоге, и внутренняя гармония, и общая устойчивость организма напрямую связаны с финансами, которые позволяют чувствовать себя безопаснее в любой обстановке.
Как выбрать оптимальное место хранения: наличные дома или в банке
Если держать часть средств в наличных, выбирайте для этого надежное и защищенное место, например, сейф или скрытый ящик в доме, который трудно обнаружить злоумышленникам. Такой вариант подходит для хранения небольшой суммы, необходимой для поручений или срочных расходов, и позволяет иметь доступ к деньгам без привязки к банку.
Деньги в банке удобно размещать на отдельном счете, особенно если планируете инвестировать или использовать их для регулярных платежей. Банковские счета защищены системой страхования вкладов, что дает уверенность в сохранности средств, а также обеспечивает возможность легко управлять финансами через интернет или мобильное приложение.
Компромиссным решением станет хранение части сбережений в банке, а часть – в наличных доме. Такой подход снижает риски потери всей суммы при чрезвычайных обстоятельствах и обеспечивает гибкость в использовании средств.
Обратите внимание на уровень долговечности и безопасности – наличные требуют защиты от физических угроз, а банки обеспечивают сохранность благодаря регуляциям и охране. Для крупных сумм предпочтительнее использовать банковский вклад, особенно если есть возможность оформить депозит с хорошими условиями.
Итог: выбирайте место хранения, исходя из целей, суммы и уровня риска. Для ежедневных расходов – наличные дома в надежном месте, для крупного капитала – банки с хорошей репутацией и страховкой. Такой баланс помогает сохранить спокойствие и управлять финансами максимально комфортно.
Важность регулярных пополнений и пересмотра размера резервов
Добавляйте средства в резерв раз в месяц или по мере получения дохода, чтобы поддерживать его актуальный уровень. Постоянное пополнение позволяет избежать ситуации, когда запас оказывается недостаточным при возникновении непредвиденных расходов.
Периодически пересматривайте размер резервов, ориентируясь на текущие обстоятельства. Если ваши доходы увеличились, увеличьте и сумму запаса, чтобы сохранить относительную стабильность. В случае снижения доходов, уменьшите объем резервных средств, но не опускайте его ниже минимально необходимого уровня.
Обосновывайте свои корректировки конкретными фактами: изменение расходов, задел на возможные форс-мажоры или новые финансовые обязательства. Такая практика позволяет держать резерв в актуальном состоянии и избегать его истощения.
Разделяйте запасы по целям: один резерв для непредвиденных расходов, другой – для крупных покупок или инвестиционных целей. Это облегчает контроль и ускоряет принятие решений при необходимости.
Используйте автоматические переводы или напоминания, чтобы не забывать регулярно пополнять и пересматривать свой запас. Такой подход помогает удерживать баланс между запасом и текущими расходами, не перерасходуя и избегая недостач.
Что учитывать при планировании инвестирования части резерва для сохранения покупательной способности
Учитывайте уровень инфляции, выбирая инструменты для инвестиций. Например, если инфляция составляет 8% в год, доход по инвестициям должен превышать эту цифру, чтобы сохранить покупательную способность. Обратите внимание на ставки по облигациям и депозитам, а также на облигации с индексированным доходом, которые защитят капитал от обесценивания.
Разделяйте резерв на краткосрочный и долгосрочный. Для быстрого доступа оставляйте часть средств в высоколиквидных инструментах, таких как деньги на счету или депозиты с минимальным сроком. Долгосрочные инвестиции могут включать облигации или акции, что даст потенциал большей доходности, но предполагает меньшую ликвидность.
Диверсифицируйте портфель, чтобы снизить риски. Вкладывайте в разные классы активов – облигации, акции, фонды, валюту. Это поможет уменьшить потенциальные потери, когда какой-то сегмент рынка терпит снижение.
Учитывайте свои сроки и цели. Если резервы нужны в ближайшие 1-2 года, инвестируйте в более стабильные и ликвидные инструменты. Для средней и долгосрочной перспективы рассмотрите возможность вложений с более высоким доходом, чтобы опередить инфляцию.
Следите за изменениями к экономической ситуации и реагируйте на них. Например, при росте инфляции повышайте долю активов, защищающих покупательную способность, и сокращайте вложения в менее стабильные инструменты.
Практические способы накопления и управления денежными резервами, чтобы не потерять деньги и вовремя их использовать
Начинайте откладывать сразу после получения дохода, устанавливая автоматические ежемесячные переводы на отдельный счет. Это поможет сформировать стабильный запас без лишних усилий и сделает процесс привычкой.
Делайте регулярные ревизии своих расходов, чтобы обнаружить и устранить ненужные траты. Пересмотрите подписки, пересчитайте стоимости привычных покупок и ищите альтернативы дешевле, чтобы увеличить сумму для накопления.
Создавайте мини-цели для накоплений: например, собирайте сумму на месяц, затем на квартал. Когда каждая из целей выполнена, вы видите конкретный результат и укрепляете мотивацию продолжать.
Используйте инструменты управления финансами: мобильные приложения позволяют отслеживать остатки и видеть динамику доходов и расходов. Это помогает вовремя реагировать и корректировать свои финансовые привычки.
Инвестируйте часть резервов в инструменты с минимальным риском, такие как депозиты или облигации, чтобы деньги не теряли стоимости из-за инфляции, а одновременно сохраняли свою ликвидность.
Не забывайте о сроках: создавайте резерв с учетом возможности быстрого доступа к средствам, например, в случае неожиданных затрат. Оценивайте скорость, с которой сможете использовать накопленное, и держите часть резервов в легкодоступных вариантах.
Периодически пересматривайте структуру своих резервов, чтобы балансировать между ликвидностью и доходностью. Отдавайте предпочтение разным типам активов, чтобы избегать риска потери всего вклада из-за рыночных колебаний.
Создание системы автоматических отчислений и учет расходов для выделения части бюджета
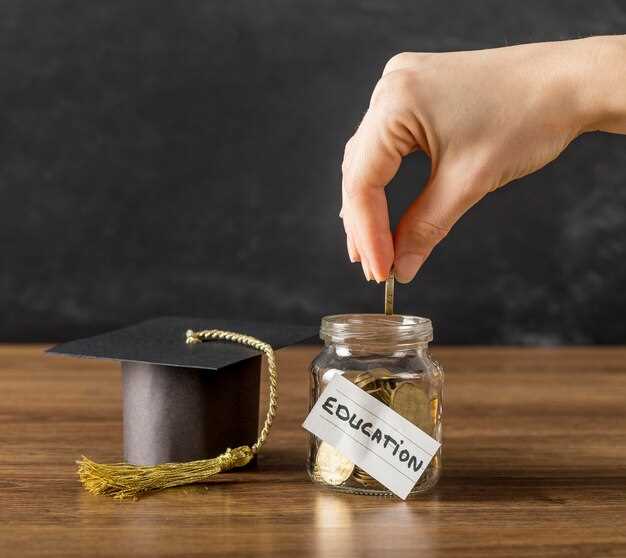
Настройте автоматические переводы на отдельный счет сразу после получения дохода. Используйте банки или онлайн-сервисы с функцией автоматической регулярной отправки денег по предопределенному графику. Такой подход исключит возможность пропуска отчислений и поможет формировать резерв без суетных решений в последний момент.
Рассчитайте оптимальный процент от дохода, который будете автоматически откладывать. Стартуйте с 10-15%, постепенно увеличивая сумму по мере роста доходов или необходимости. Важно определить минимальный предел, который не будет мешать текущим расходам, однако позволит накопить на черный день.
Создайте систему учета расходов и доходов посредством удобных приложений или таблиц. Регулярно фиксируйте все траты, разбивая их по категориям: продукты, услуги, развлечения, транспорт и др. Анализируйте отчеты, чтобы понять, куда уходит большая часть бюджета, и находите закономерности.
Выделяйте отдельный банковский счет или цифровой кошелек для накоплений. Позвольте себе видеть только остаток доступных средств, чтобы избежать соблазна потратить накопленное. Автоматическое пополнение и строгий учет помогают сформировать устойчивую привычку и обеспечивают прозрачность в финансовых потоках.
Добавьте напоминания о необходимости пересмотра плана каждые 3–6 месяцев. Следите за динамикой доходов и расходов, адаптируя сумму отчислений при необходимости. Так вы будете постоянно держать контроль и своевременно реагировать на изменения в финансовой ситуации.
Использование специальных сберегательных счетов и инструментов с минимальным риском
Открывайте вклад в государственном банке или крупной кредитной организации, которая заручается стабильностью поддержки со стороны государства. Такие счета часто предлагают фиксированные процентные ставки, защищающие капитал и прибавляющие к нему доход независимо от рыночных колебаний. Например, вклады с предопределенной ставкой позволяют точно планировать будущие расходы и формировать резерв без переживаний о резких потерях.
Выбирайте депозиты с возможностью досрочного снятия, чтобы обеспечить гибкость при внезапных необходимости использования средств. Обратите внимание на условия: наличие минимального срока и минимальной суммы, а также отсутствие штрафов за частичные снятия. Это позволит приспособить вклад под конкретные цели и ситуации, сохраняя спокойствие и контроль над финансами.
Кроме депозитов, рассмотрите инвестиционные сертификаты и облигации с высокой надежностью. Например, государственные облигации отличаются низким уровнем риска и дают доход, который превосходит ставку по привычным вкладам, при этом благодаря государственному гарантированию сохраним честность вложений.
| Инструмент | Особенности | Преимущества |
|---|---|---|
| Государственные вклады | Фиксированная ставка, гарантированная возвратность, возможность срочного или классического вклада | Надежность, предсказуемость дохода, защита капитала |
| Облигации федерального займа | Регулярные выплаты процентов, гарантия со стороны государства, ликвидность | Низкий риск, стабильный доход, возможность ликвидировать инвестицию до срока |
| Депозитные сертификаты | Подтверждение вклада со сроком и ставкой, возможность передачи третьим лицам | Безопасное хранение средств, возможность передачи другим людям |
Регулярно проверяйте условия и актуальные ставки по выбранным инструментам, чтобы максимально эффективно управлять резервом. Не забывайте диверсифицировать вложения, чтобы снизить потенциальные риски и обеспечить устойчивость накоплений.
Техники принудительного откладывания денег и мотивация к накоплению
Начинайте с автоматизации. Настройте автоматический перевод определенной суммы на отдельный счет сразу после получения зарплаты. Это исключит возможность расходовать деньги, предназначенные для черного дня. Чем проще эта процедура, тем больше вероятность, что деньги будут откладываться регулярно.
Используйте правило 50/30/20. Выделяв 50% дохода на необходимые расходы, 30% – на желание и 20% – на накопления. Когда деньги вытесняются по категориям сразу, не возникает соблазна тратить их на несрочные покупки. Постепенно увеличивайте долю, выделенную на сбережения, чтобы ускорить накопление.
Применяйте технику ‘минимальной суммы’. Установите минимальный уровень сбережений, который необходимо достигнуть ежемесячно. Тогда каждый месяц вы будете обязательно откладывать минимум указанную сумму, даже если расходы выросли или появились неожиданные траты. Это помогает формировать привычку и сохранять фокус.
Создайте мотивационные цели, разбивая их на маленькие этапы. Например, накопить определенную сумму на первый запас или покупку. Отмечайте достижения и поощряйте себя за прогресс. Видение конкретной цели и маленькие шаги помогают не терять мотивацию и регулярно добавлять деньги к накоплениям.
Используйте ‘кошельки’ для сбережений. Разделите счет на несколько частей: одну – для текущих расходов, другую – для крупного запаса, третью – для непредвиденных ситуаций. Такой подход упрощает отслеживание и укрепляет дисциплину, показывая прогресс на каждом этапе.
Проверяйте состояние своих накоплений раз в месяц. Вносите коррективы в план, если доходы увеличились или траты выросли. Важно видеть результат и держать мозг в фокусе, чтобы накопление превращалось в привычку, а не временное усилие.
Работайте над внутренней мотивацией, связывая накопление с конкретными жизненными сценариями – например, уверенностью перед возможной потерей работы или стремлением к финансовой независимости. Чем сильнее осознавать, зачем откладывать, тем проще не сдаваться под натиском мелких соблазнов.
Проверенные стратегии восстановления запаса после его использования или формирования
Сразу после использования резервного фонда сократите расходы на необязательные статьи и ведите учет затрат, чтобы точно определить, сколько средств осталось. Для быстрого возобновления запаса ставьте цель регулярно откладывать определенную сумму – например, фиксированный процент от дохода. Используйте автоматические переводы на отдельный счет, чтобы не пропускать ни один месяц. В случае непредвиденных расходов анализируйте причины их возникновения и минимизируйте подобные ситуации в будущем, повышая финансовую дисциплину. Инвестируйте небольшие суммы в инструменты с высокой ликвидностью, такие как срочные депозиты или ОФЗ, чтобы быстро восстановить сумму при необходимости и сохранить уверенность в наличии средств. Вместе с этим пересмотрите ежемесячный бюджет: уменьшите расходы на текущие нужды и направляйте сэкономленные деньги в резерв. Не забывайте периодически пересматривать стратегию формирования запаса, чтобы учитывать изменения доходов и расходов, и поддерживать устойчивое состояние вашего финансового запаса.