
Перед началом использования недвижимости важно определить, как именно будет учитываться земля под объектом – в качестве арендуемой или в пользовании. Такой выбор зависит от договорных условий и предполагаемых целей эксплуатации, так как он напрямую влияет на отражение земельных участков в бухгалтерском и налоговом учете. Планируете ли вы сдавать помещение в аренду или используете его в собственной деятельности, – каждый scenario требует своего подхода к учету земли.
Важно четко разделять ситуации, когда земля остается за государством или муниципалитетом, и когда она закреплена за конкретным объектом в рамках договорных отношений. Возможен учет земельного участка как арендуемого, что требует признания арендных платежей, или как пользование, что предполагает иных бухгалтерских операций и налоговых последствий. Правильное решение поможет избежать ошибок и дисбалансов в отчетности, а также снизит риск налоговых споров.
Особенности учета земли при аренде недвижимости: практические аспекты
При аренде земли под объектом важно определить правильный способ учета, исходя из условий договора. Если аренда оформляется на долгий срок и предполагает передачу прав использования земли, рекомендуется учитывать землю в составе основных средств арендатора. В этом случае стоимость земли амортизируется совместно с объектом недвижимости, если есть обязательство по его обслуживанию и использованию.
Если договор аренды короткий или земля возвращается арендодателю по окончании срока, учет должен вестися как право пользования землей. Такой актив можно отражать на балансе как нематериальный актив или оперативную аренду, в зависимости от условий и типа использования.
- Для учета земли необходимо определить первоначальную стоимость. Она включает арендную плату, уплаченную за весь срок аренды, пропорционально сроку использования, и возможные затраты по подготовке участка.
- В ходе эксплуатации ведется регулярный анализ стоимости и условий аренды. При повышении ставки арендной платы актуализируют стоимость актива, распределяя изменение стоимости по сроку аренды.
- Обратите внимание на наличие обязательств по внесению авансовых платежей или залогов. Они учитываются отдельно и могут быть отражены как обязательства или часть стоимости земельного участка.
Если при заключении договора условились о праве приобретения земли по завершении аренды, это влияет на способ учета. В таких случаях целесообразно выделять отдельный актив на балансе, который будет амортизироваться и фигурировать отдельно от стоимости объекта недвижимости.
Важно также отслеживать изменения нормативных требований, регулирующих учет аренды земли. В случае переоценки объекта или изменения условий договора необходимо своевременно корректировать показатели учета, чтобы обеспечить достоверность финансовой отчетности.
Определение границ земельного участка при аренде объекта
Перед началом аренды земли под объектом тщательно проведите геодезическую съемку участка с привлечением лицензированных специалистов. Это обеспечивает точное установление границ и исключает споры в будущем.
Обязательно получите актуальный межевой план, выполненный в соответствии с требованиями законодательства. В нем четко прописаны координаты и периметр участка, что служит основой для регистрации сделки и определения площадей.
При заключении договора аренды укажите в документе точные границы, исходя из межевого плана, чтобы исключить двусмысленность. Для большей ясности рекомендуется дополнительно закрепить границы с помощью физических маркеров, таких как столбы или знаки.
Рассмотрите использование современных технологий – GPS-оборудование позволяет проводить точные измерения даже в труднодоступных местах, что повышает достоверность определения границ.
Если в процессе использования земли появляются разногласия с арендодателем или соседями, рекомендуется обратиться к независимому кадастровому специалисту, который поможет провести повторную точную фиксацию границ и устранить спорные вопросы.
Регистрация прав на земельный участок осуществляется на основании данных государственного кадастра, где отображены границы, внесенные по межевому плану. Проверяйте актуальность информации в кадастровой карте перед заключением договора.
Документальное оформление права на землю и его нюансы
Обязательно оформляйте право собственности или аренды земли через государственные регистры. Подготовьте пакет документов: документ, подтверждающий право собственности на объект, кадастровый паспорт, договор аренды или купли-продажи, а также свидетельство о государственном кадастровом учёте.
Перед регистрацией убедитесь, что земля оформлена в государственном кадастре и отсутствуют обременения, препятствующие передаче права. Проверьте наличие дополнительных документов, которые могут влиять на сделку, например, договоры о сервитутах или арендных платежах.
Для регистрации права достаточно подать заявление в Росреестр или через МФЦ. В заявлении укажите точное описание земли по кадастровому номеру, причину возникновения права и сведения о странице правообладателя. Также потребуется оплатить госуслуги и приложить подтверждающие документы.
Обратите внимание на нюансы оформления в зависимости от типа права. Для аренды важен договор, зарегистрированный в установленном порядке, а для собственности – свидетельство о праве собственности. Важно своевременно обновлять документацию и учитывать все изменения в характеристиках участка.
При возникновении спорных ситуаций или сложных условий оформления рекомендуется консультироваться с специалистами или обращаться в органы регистрации. Это ускорит процесс и поможет избежать ошибок, которые могут привести к оспариванию права или дополнительным затратам времени и денег.
Резервирование земельных участков для арендатора
Закладывайте возможность резервирования участка на стадии заключения договора аренды. Для этого оформляйте спецификацию в договоре, где указывается условие о предварительной блокировке земли на определённый срок. Такой подход помогает избежать риска смены статуса участка или его продажи третьим лицом в период согласования.
При установлении резервирования обязательно фиксируйте параметры участка: его границы, кадастровый номер и ориентировочную площадь. В договоре укажите срок, в течение которого земля будет зарезервирована, а также последствия нарушения этого условия для обеих сторон, например, штрафные санкции.
Рекомендуется оформить соответствующий акт о резервировании совместно с межеванием или подготовить письменное соглашение, особенно если речь идёт о крупном или стратегически важном участке. Такой документ облегчит последующую регистрацию прав и снизит возможные споры.
Используйте зафиксированное резервирование как инструмент для ускорения процедуры получения разрешений и оформления документов, так как это создаст уверенность для арендатора в сохранности земли и поможет соблюсти сроки реализации проекта.
Обновляйте статус резервирования по мере необходимости и заранее сообщайте о возможных изменениях арендодателю. Четкое документирование защищает интересы обеих сторон и помогает избегать конфликтных ситуаций на этапе эксплуатации земли под объектом.
Изменение статуса земли при смене арендатора
Перед сменой арендатора необходимо провести актуализацию статуса земли в соответствии с законом и налоговым учетом. Для этого необходимо оформить переход прав на землю через соответствующие документы, такие как договор уступки или договор аренды. После этого следует внести изменения в государственные кадастровые и регистрационные базы данных, чтобы зафиксировать нового арендатора в качестве текущего пользователя участка. Это обеспечит корректное отражение в кадастровой карте и исключит возможные споры о пользователе земли в будущем.
Если смена арендатора связана с изменением вида использования участка, например, из коммерческого в сельскохозяйственный, потребуется получить разрешительные документы или согласования у соответствующих органов власти. В таком случае актуализировать статус земли можно через заявление с приложением новых документов, подтверждающих изменение режима использования.
При передаче прав рекомендуется провести оценку состояния земли и актуализировать кадастровую стоимость. Это важно для правильного отображения налоговых обязательств нового арендатора и корректного вычисления арендной платы или эксплуатационных сборов. Выполнение этих процедур минимизирует риск ошибок и предотвращает возможные претензии к предыдущему пользователю.
Также рекомендуется оформить соответствующие уведомления в налоговые органы и в органы местного самоуправления, передав им сведения о смене арендатора. Такие меры помогут своевременно корректировать налогооблагаемую базу и гарантируют прозрачность данных о статусе земли.
Учет земли в случаях пользования и иных прав на недвижимость
При использовании земли по договору аренды или иному праву, необходимо фиксировать ее в бухучете как отдельный объект. В случае долгосрочной аренды земли (срок более 12 месяцев), её стоимость делят на равные части в течение срока аренды, признавая амортицию по мере использования.
Если право пользования возникает на основании договоров без денежной оплаты – например, бесплатное пользование – необходимо определить рыночную стоимость этого права, исходя из рыночной цены аналогичных объектов. В таком случае стоимость вноситс я в учет, а также амортизируется в течение срока действия права.
Для учета земли под объектом, который находится в пользовании у компании, применяют счет 01 «Основные средства» или 12 «Капитальные вложения», в зависимости от характера права. При этом важно учитывать, что право пользования землей не создает самостоятельный объект капитальных вложений, а является дополнительным активом, связанным с основным объектом недвижимости.
Объекты, приобретенные вместе с землей (например, участки с построенными на них зданиями), объединяют в единую балансную стоимость. При этом необходимо вести отдельный учет стоимости земли и построек, исходя из их оценки на дату приобретения.
В случае продажи или окончания срока действия права на землю, необходимо списывать остаточную стоимость активов и учитывать убытки или доходы от реализации. Ведение раздельного учета позволяет точно отражать состояние активов и правильно планировать налоговые обязательства.
Регистрация прав пользования землей без оформления аренды
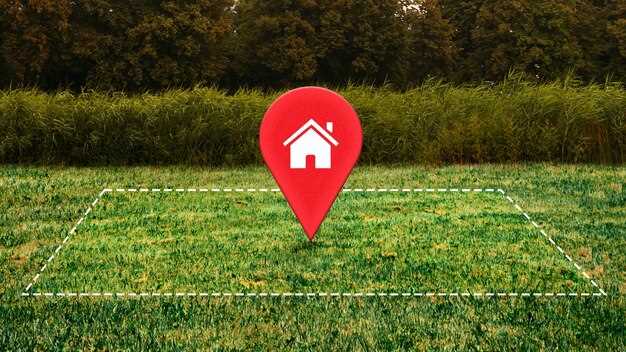
Для регистрации права пользования землёй без оформления договоренности аренды необходимо подать заявление в соответствующий орган регистрации. Обычно такую регистрацию осуществляют в случаях, когда землёй пользуется на основании иного документа или фактическим способом, который не оформлен договором аренды.
Первым шагом проверьте наличие основания для пользования землей, например, свидетельство о праве собственности на объект или иной документ, подтверждающий право пользования землей. После этого подготовьте пакет документов: заявление установленной формы, копии документов, подтверждающих Ваши права, а также кадастровый паспорт земли.
Обратите внимание, что в некоторых случаях можно подтвердить право пользования путём установления фактических границ использования и регистрации соответствующих актов. Это особенно актуально, если оформление аренды является нежелательным или невозможно.
На этапе подачи заявления укажите подробные характеристики участка, его точное расположение и границы, а также цели использования. При подаче заявления государственный регистратор проверит соответствие документов и наличие оснований для внесения записи о праве пользования.
При положительном решении в специальных реестрах появляется запись о праве пользования землёй, без необходимости заключения договора аренды. Такой подход подходит для случаев использования земли по договорённости или в рамках иных юридических оснований, не связанных с арендой.
Обратите внимание, что отсутствие арендной договоренности не исключает возможность подтверждения и регистрации права, если имеются другие основания, например, соглашения или устные договоренности, зафиксированные в установленном порядке. В любом случае для надежности рекомендуется сохранить все документы, подтверждающие факт пользования и основания для этого.
Особенности учета земли по договору долгосрочного пользования
При оформлении учета земли по договору долгосрочного пользования рекомендуется начислять амортицию, исходя из установленной оценки земли и срока пользования. Это обеспечивает более точное отражение стоимости земли в бухгалтерской отчетности и позволяет учитывать возможность изменения стоимости земли со временем.
Для закрепления стоимости земли на дату начала использования необходимо определить ее первоначальную цену, которая может быть установлена исходя из рыночной стоимости или стоимости, по согласованию сторон. При этом важно вести учет изменений стоимости, если есть признаки ее изменения, чтобы корректировать амортиционные начисления.
Особое внимание уделяется срокам действия договора. Для договоров с длительностью более одного года необходимо вести расчет амортиции с учетом срока пользования, равного продолжительности договора, либо более короткого срока, если такое предусмотрено договором или условиями учета. Переоценка стоимости земли и корректировка амортиции могут производиться при согласовании сторон или при существенных изменениях рыночных условий.
В рамках учета рекомендуется использовать таблицу, которая окрывает основные параметры:
| Параметр | Значение |
|---|---|
| Первоначальная стоимость | Рыночная оценка на дату начала пользования или согласованная цена |
| Срок пользования | Определяется договором, обычно превышает один год |
| Амортизационная база | Первоначальная стоимость, скорректированная при необходимости |
| Методам начисления амортизации | Прямолинейный или по другим согласованным с учетом характера использования |
| Порядок переоценки | На основе рыночных данных и условий договора, с учетом изменений стоимости земли |
Периоды переоценки следует регистрировать в соответствующем регистре учета, чтобы своевременно корректировать параметры амортизации. Ведение такого учета предотвращает искажения стоимости земли в отчетности и помогает правильно отражать финансовое состояние организации.
Платежи и налоги на землю при пользовании объектом
Перед началом аренды или пользования земельного участка уточните сумму земельного налога, определяемую на основе кадастровой стоимости земли. Регулярно проверяйте актуальные ставки и нормативные акты, чтобы своевременно выполнять платежи и избегать штрафных санкций.
Ответственно ведите учет платежей, указывая их в соответствующих документах. Осуществляйте оплату не позднее установленных сроков, чтобы избежать начисления пеней.
Если пользуетесь землей на основании договора аренды, потребуется рассчитывать налог исходя из площади участка и размера ставки, утвержденной местными органами власти или налоговыми органами. В некоторых случаях возможна отсрочка или льготы, особенно при использовании земли для определенных целей.
Обратите внимание, что на землю могут наложены дополнительные сборы или платежи за специальное использование или за услуги по обеспечению безопасности и охраны участка. Эти расходы также необходимо включать в финансовую планировку.
При сдаче объекта в аренду или использовании без передачи прав убедитесь, что договор содержит положение о обязанности арендатора оплачивать земельный налог, а также ответственность за своевременную уплату. Это предотвратит возможные споры и дополнительные расходы.
Регулярно анализируйте налоговую нагрузку, чтобы оптимизировать расходы. В некоторых случаях возможно оформить льготы или выбрать более выгодные схемы налогового учета, что поможет снизить финансовую нагрузку и обеспечить стабильную работу с землей.
Отчётность по использованию земли для учета в налоговых и бухгалтерских системах
Определите точные параметры использования земли, чтобы корректно отобразить их в налоговой и бухгалтерской отчетности. Зафиксируйте данные о площади, категории и целевом назначении участка, а также дату приобретения или передачи в аренду.
Регулярно обновляйте учетные данные в бухгалтерской системе, отражая изменения в использовании земли, например, перевод участка из арендного использования в собственность или изменение зоны применения. Это позволит избежать ошибок при налогообложении и обеспечить прозрачность учета.
Для учета земли в налоговых системах заполните соответствующие формы и показатели в декларациях по земельному налогу. Учитывайте особенности кадастровой стоимости, которая может отличаться от рыночной, и отражайте актуальные данные о стоимости через сервисы кадастровой оценки.
При подготовке бухгалтерской отчетности создайте таблицу, которая систематизирует сведения о земельных участках:
| Номер участка | Площадь (м?) | Категория земли | Целевое назначение | Дата получения/передачи | Кадастровая стоимость |
|---|---|---|---|---|---|
| 001 | 1500 | Земли населённых пунктов | Коммерческое использование | 01.01.2022 | 5 000 000 руб. |
| 002 | 2000 | Земли сельскохозяйственного назначения | Сельхозпроизводство | 15.05.2021 | 3 800 000 руб. |
Обеспечьте четкое разграничение между данными по аренде и собственности, указывайте их отдельными строками, чтобы упростить аудит и соблюдение требований законодательства. Используйте автоматизированные системы учета для своевременного получения актуальных данных и уменьшения ошибок при заполнении отчетности.
Также внедрите внутренние процедуры контроля правильности и полноты учета использования земли, в том числе регулярные проверки соответствия данных кадастровым документам и фактическому использованию участков. Это повысит надежность отчетных данных и упростит подготовку налоговой и бухгалтерской документации в будущем.
error code: 524