
Понимание специфики процедур банкротства для разных категорий должников помогает избегать ошибок и ускоряет процесс. Например, процедуры для физических лиц, испытывающих финансовые трудности, отличаются от тех, что применяются к юридическим лицам или индивидуальным предпринимателям.
Знание тонкостей позволяет эффективно подготовиться к слушаниям и правильно оформить документы. Каждая категория имеет свои особенности, связанные с объемом долгов, источниками доходов и имуществом, что влияет на выбор стратегии и порядок проведения процедуры.
Для физических лиц зачастую важными аспектами становится защита минимальных доходов и соблюдение сроков, а для юридических лиц – особенности ликвидации имущества и последовательность раздела долгов.
Банкротство физических лиц: условия, стадии и последствия
Перед началом процедуры банкротства убедитесь, что ваш долг превышает 500 тысяч рублей, а платежеспособность нарушена минимум на 90 дней. Выбор этого варианта освобождает от обязательств по взысканию, но также сопровождается определенными требованиями и ограничениями.
Процесс начинается с подачи заявления в суд, сопровождаемого перечнем документов, подтверждающих ваше финансовое положение: справками о доходах, списками долговых обязательств и иными материалами. Суд должен установить факт несостоятельности, анализируя вашу платежеспособность и имеющиеся активы.
После признания банкротства переходят к стадии оценки имущества. В эту минуту производится реализация имущества должника, чтобы покрыть часть долгов. Однако есть имущество, которое не подлежит изъятию: жилое помещение (до определенной стоимости), средства, необходимые для проживания, и иные исключения.
Далее назначается реструктуризация долгов, если есть желание сохранить некоторую часть активов и выйти из процедуры без полной ликвидации. В остальных случаях начинается фаза реализации имущества, а в случае полной ликвидации — финальный раздел долга и списание оставшихся обязательств.
Последствия для должника включают ограничение на занятие руководящих должностей, запрет на выезд за границу в течение нескольких лет и автоматическую запись в реестр банкротов. Впоследствии на несколько лет создается репутационный минус, а реабилитация возможна через заполнение формальных требований и долгосрочную стабилизацию финансов.
Чтобы завершить процедуру без ошибок, важно обратиться к специалисту, который поможет собрать необходимую документацию и выбрать оптимальную стратегию выхода из ситуации. Не забудьте подготовиться к постоянному контролю за соблюдением условий банкротства, чтобы избежать повторных долговых проблем.
Критерии признания физического лица банкротом
Для признания физического лица банкротом необходимо убедиться, что оно соответствует определённым финансовым и юридическим условиям. В первую очередь, долг физического лица должен превышать его имущественные возможности для погашения задолженности. Обычно это подтверждается наличием непогашенных обязательств перед несколькими кредиторами на сумму, превышающую определённый порог, установленный законодательством.
Следующий важный критерий – отсутствие возможности своевременно выполнить обязательства. Суд рассматривает, есть ли у должника объективные причины для неплатежеспособности, такие как потеря источников дохода или серьёзные финансовые потрясения. Если долговая нагрузка превышает платежеспособность на длительный срок, это служит основанием для признания банкротства.
Обращают внимание и на наличие у должника имущества, которое может покрыть хотя бы часть долга. Если имущество отсутствует или его рыночная стоимость недостаточна для частичного погашения обязательств, это также подтверждает неспособность исполнить долговые обязательства.
Однако наличие скрытых активов или попыток скрыть имущество не учитывается как положительный фактор. В процессе процедуры банкротства выясняется вся финансовая правда, поэтому открытость и предоставление полной информации играют важную роль. Если должник уклоняется от выполнения требований или не участвует в процессе, суд может отказаться в признании его банкротом.
Таким образом, основные условия для признания физического лица банкротом сводятся к длительной неплатежеспособности, превышению долгов над возможностями их погашения и отсутствию достаточного имущества. Выполнение этих критериев позволяет запустить процедуру банкротства и начать разрешение проблем с долгами на законных основаниях.
Этапы процесса банкротства для физических лиц
Начните с подачи заявления о банкротстве в арбитражный суд, подготовив все необходимые документы, включая списки имущества, обязательств и финансовую деятельность.
После принятия заявления суд назначает подготовительный этап: назначается финансовый управляющий, который анализирует финансовое состояние должника и формирует план реструктуризации или ликвидации активов.
На следующем этапе осуществляется наблюдение, где управляющий проверяет полноценность предоставленных данных, собирает сведения о доходах, расходах и имуществе, а также устанавливает порядок удовлетворения требований кредиторов.
По результатам анализа суд принимает решение о признании должника банкротом и определяет порядок его дальнейших действий: реструктуризацию долгов или ликвидацию имущества.
Если выбран вариант реструктуризации, управляющий разрабатывает график платежей и условия выплаты долгов, контроль которых осуществляется на протяжении всей процедуры.
При ликвидации имущества управляющий реализует активы, а полученные средства распределяет между кредиторами согласно установленной очередности. В случае недостатка активов, долги списываются, и должник освобождается от обязательств.
Завершением процесса считается вынесение судом окончательного решения о признании должника банкротом или об отказе в этой процедуре, после чего должник освобождается от остатка задолженности и может начать финансовую жизнь заново.
Особенности распределения имущества должника
Распределение имущества должника напрямую зависит от порядка его предъявления кредиторами и вида взыскиваемого имущества. При наличии у должника имущества, документы, подтверждающие право собственности, должны быть проверены в первую очередь, чтобы исключить неправомерное распоряжение активами.
Кредиторы в рамках конкурсного производства получают доступ к активам по определённой очередности: сначала покрываются предпочтительные требования, такие как налоговые или судебные расходы. Оставшееся имущество распределяют между большинством кредиторов в соответствии с их долями.
При наличии залогового имущества сначала удовлетворяются требования залоговых кредиторов, а затем распределяется оставшаяся часть. При этом ценность имущества оценивается специалистами, чтобы обеспечить справедливое разделение между участниками процесса.
Если у должника имеется имущественный комплекс, включающий движимое и недвижимое имущество, его раздел используют с учетом особенностей каждого типа. Например, недвижимость продается на торгах с публичным аукционом, а движимые активы – через специализированные торги или отдельно согласованные сделки.
Поскольку имущество может иметь денежную или товарную ценность, его ликвидацию проводят максимально эффективно, чтобы ускорить процесс и минимизировать потери для всех сторон. Актуальной является тщательная проверка прав собственности и оценка стоимости активов, что помогает сформировать оптимальный план реализации и равномерно распределить средства между кредиторами.
Иногда при наличии у должника неактивных или обремененных активов распределение осложняется. В этих случаях используется процедура признания договоров недействительными или обращения взыскания на обременённое имущество, чтобы обеспечить максимально возможный сбор средств для кредиторов.
Постбанковская ответственность и восстановление после процедуры
Если вы прошли процедуру банкротства, важно честно и своевременно выполнять все обязательства, связанные с финсовым восстановлением. Регулярные платежи по остаткам долгов, установленным решением суда, помогают закрепить позитивную кредитную историю и стать менее уязвимым к новым финансовым проблемам. Обратите внимание на ограничения по ведению бизнеса или получения новых кредитов – эти ограничения снимаются по мере выполнения требований и могут длиться от нескольких месяцев до нескольких лет.
После завершения процедуры необходимо подготовить план по восстановлению кредитной истории. Регулярное погашение текущих обязательств перед кредиторами, а также проверка своей кредитной отчётности позволяют минимизировать риск возникновения новых просрочек. В некоторых случаях стоит задуматься об обращении к финансовым консультантам: они подскажут, как грамотно построить будущие финансовые решения, чтобы избежать ошибок прошлого.
Ключ к успешному восстановлению – это прозрачность и планомерность действий. Не допускайте возникновение новых долгов, избегайте необоснованных рисков и сосредотачивайтесь на постепенной стабилизации финансового положения. Постоянное обучение управлению бюджетом и контроль за расходами делают восстановление финансы менее трудоемким и позволяют быстрее вернуть доверие кредитных учреждений.
Помните, что после банкротства актуально развивать хорошие финансовые привычки: экономия, регулярное планирование бюджета и создание резервных фондов создают основу для уверенного будущего. Чем активнее вы будете работать над своим финансам, тем быстрее сможете вновь получить доступ к кредитным продуктам и укрепить свою финансовую репутацию.
Практические советы по подготовке документов и избежанию ошибок
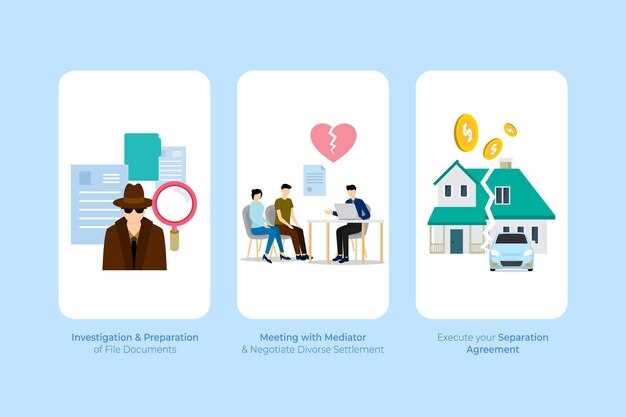
Перед подачей документов тщательно проверьте их на наличие ошибок и несоответствий. Ошибки в датах, суммах или личных данных могут задержать процесс или привести к отказу. Используйте один стиль оформления и избегайте сокращений, чтобы снизить риск недоразумений.
Создайте контрольный список требуемых документов: копии паспортов, ИНН, справки о доходах, налоговые декларации и подтверждения имущества. Регулярно обновляйте его, чтобы не пропустить важные бумаги. Рекомендуется использовать сортировочные папки для каждого типа документа.
Перед подачей подготовьте копии всех документов и убедитесь, что они четкие и читаемые. Оригиналы оставьте при себе – их могут затребовать на этапе проверки или в суде.
Обратите внимание на заполнение заявлений и форм: все поля заполняйте разборчиво, избегая исправлений и зачеркиваний. Используйте черную или синюю ручку, пишите печатными буквами.
| Пункт | Рекомендуемое действие |
|---|---|
| Проверка данных | Дважды сверяйте личные и финансовые сведения |
| Копирование документов | Делайте четкие копии и храните их отдельно |
| Заполнение заявлений | Используйте разборчивый почерк, избегайте исправлений |
| Порядок подачи | Подавайте документы в установленном порядке, соблюдайте сроки |
| Контрольный список | Перед подачей перечитывайте и сверяйте все позиции |
Обратитесь к специалистам или юристам для проверки документов перед подачей. Профессиональный взгляд поможет выявить неточности и снизить риск ошибок.
Банкротство юридических лиц: особенности процедуры и отличия от физических лиц
Перед началом процедуры стоит учесть, что для юридических лиц законодательство предусматривает более сложный и многогранный процесс. В отличие от физических лиц, компании проходят через этапы, включающие переезд на специализированный этап наблюдения и реструктуризации, что требует комплексного подхода со стороны должностных лиц и судов.
Одной из отличительных черт является необходимость подготовки детализированного финансового анализа, а также представления более обширных отчетов о состоянии имущества и обязательств компании. Суд обычно назначает финансовых управляющих с профильным опытом, что обеспечивает более строгий контроль за ходом процедуры.
Процедура банкротства для юридических лиц также включает возможность реорганизации или продажи бизнеса в ходе процесса, сохраняя рабочие места и минимизируя потери для кредиторов. Важным аспектом выступает возможность передачи активов или частичного списания долговых обязательств без полного завершения ликвидации.
Обратитесь к специалистам, которые разбираются в корпоративном праве и банковском регулировании, чтобы правильно подготовить документы и корректно провести процедуру. Именно такие нюансы могут существенно ускорить процесс или значительно снизить убытки компании.
Виды предприятий, допускающих банкротство по законодательству
Процедура банкротства подходит для самых разных форм ведения бизнеса, если предприятие испытывает финансовые затруднения и не способно выполнить свои обязательства. К наиболее распространенным категориям относятся юридические лица, зарегистрированные как общества с ограниченной ответственностью (ООО), акционерные общества (АО) и производственные коммерческие организации.
Также подлежат банкротству индивидуальные предприниматели, если их долги существенно превышают активы и восстановить платежеспособность не удается. Для них установлены специальные правила, упрощающие процедуру, чтобы быстро разрешить проблему неплатежеспособности.
Образовательные учреждения, медицинские организации и учреждения культуры при определенных условиях могут инициировать процедуру банкротства, если не способны выполнить свои обязательства по финансированию или оплате поставок и услуг. При этом в некоторых случаях процесс регулируется отдельными нормативами, учитывающими социальную значимость деятельности.
Государственные и муниципальные предприятия также допускают признание банкротства, если признают неспособными выполнять свои функции из-за критической финансовой ситуации. В таких случаях зачастую требуется особый порядок, включающий согласование с органами власти.
Важная особенность – наличие у предприятия активов, позволяющих погасить хотя бы часть долгов. Если активы отсутствуют или их объем недостаточен для покрытия обязательств, chances для сохранения бизнеса или реструктуризации снижаются, что делает банкротство более вероятным вариантом выхода из ситуации.
Подача заявления о банкротстве: требования и порядок
Перед подачей заявления убедитесь, что ваши финансовые обязательства превышают ваш доход и активы, а погашение долгов становится невозможным в течение шести месяцев. Проверку этой информации рекомендуется осуществлять с помощью бухгалтерской отчетности и документов, подтверждающих доходы, включая налоговые декларации, справки о доходах и кредитные соглашения.
Подготовьте необходимый набор документов: заявление о банкротстве, паспорт или иной документ, удостоверяющий личность, список кредиторов с актуальными данными, доказательства неплатежеспособности, а также перечень имущества и обязательств. К заявлению стоит приложить финансовую отчетность, подтверждающую ваше положение и невозможность исполнения обязательств.
| Обязательные документы | Описание |
|---|---|
| Заявление о банкротстве | Письменное обращение с указанием причин неудовлетворительной платежеспособности. |
| Паспорт или другой документ, удостоверяющий личность | Подтверждение личности заявителя. |
| Список кредиторов | Должен содержать полные данные по каждому кредитору: название, адрес, сумма задолженности. |
| Документы, подтверждающие задолженность | Кредитные договоры, счета, исполнительные листы, судебные решения. |
| Доказательства неплатежеспособности | Расчеты, годовые отчеты, банковские выписки, подтверждающие неспособность погасить долги. |
| Перечень имущества | Подробное описание имеющегося имущества, включая недвижимость, технику, ценные бумаги и иное. |
Обратите внимание, что заявление подается в арбитражный суд по месту вашего жительства или регистрации. Его необходимость подтверждается подготовленными документами и их правильным оформлением. После подачи заявления суд зарегистрирует его и назначит рассмотрение, при этом вам потребуется своевременно предоставлять дополнительные сведения или документы по запросу судьи.
Обеспечьте соответствие заявления требованиям законодательства, избегайте ошибок в оформлении, так как неправильное оформление может привести к отказу или задержкам. Следите за актуальностью данных и своевременно обновляйте информацию по мере необходимости. В случае отсутствия опыта рекомендуется обратиться к специалистам или юристам, специализирующимся на банкротстве.
Процедуры ликвидации и реструктуризации долгов
Выбирайте между ликвидацией и реструктуризацией в зависимости от финансового состояния. Ликвидация подходит, если долг уже не поддается погашению, а активы можно распродать для покрытия части обязательств. Перед началом процедуры оцените стоимость активов и возможные затраты на ликвидацию, чтобы избежать убытков.
Реструктуризация долгов предполагает переговоры с кредиторами с целью изменения условий выплаты. Это включает снижение суммы долга, расширение сроков или изменение процентов. Перед инициированием убедитесь, что у вас есть четкий план по возвращению к платежам и реальный шанс его выполнить. Хорошо подготовьте документы, подтверждающие финансовое положение, чтобы убедительно представить свою позицию.
Процедуру ликвидации регламентирует закон, предусматривающий последовательность действий:
- Объявление о ликвидации фирмы или физического лица в установленном порядке;
- Назначение ликвидатора, который будет заниматься реализацией активов и расчетами с кредиторами;
- Проведение оценки имущественного комплекса;
- Реализация активов на открытых торгах или аукционах;
- Закрытие дел и распределение вырученных средств;
- Подача ликвидационной отчетности в органы.
Процедура реструктуризации включает этапы:
- Анализ текущего состояния долгов и активов;
- Подготовка предложений по новым условиям погашения;
- Ведение переговоров с кредиторами и согласование условий;
- Оформление изменений в договорных обязательствах;
- Контроль за выполнением новых условий и постоянное взаимодействие с кредиторами.
В обоих случаях важно учитывать специфику каждого дела и правильно подготовить все необходимые документы. Для успешного исхода рекомендуется привлекать специалистов – юристов и финансовых консультантов, чтобы исключить ошибки и ускорить процедуру.
Особенности проведения конкурсного производства
Перед началом конкурсного производства следует проверить наличие всех необходимых документов, таких как заявление о признании должника банкротом, финансовая отчетность и список кредиторов. Перед подачей стоит убедиться, что кредиторы своевременно представлены и их требования оформлены согласно установленным требованиям.
При открытии производства суд назначает конкурсного управляющего, который становится ключевым лицом в процессе. Его задача – обеспечение прозрачности процедуры, организация продажи имущества и подготовка окончательного отчета. Важно, чтобы управляющий имел опыт в решении подобных ситуаций и соблюдал требования законодательства.
В ходе конкурсного производства необходимо провести полную инвентаризацию имущества должника. Оценка имущественных активов должна быть точной и независимой, чтобы обеспечить справедливую реализацию. Не исключены случаи оспаривания оценочной стоимости или спорные моменты, которые требуют разрешения судом или специализированными органами.
Продажа имущества проводится через торги, либо по договоренности с кредиторами. В случае публичных торгов следует подготовить описание имущества, разместить объявления и установить дату проведения. Важно обеспечить равные условия для всех участников, чтобы избежать претензий на недобросовестную конкуренцию.
Процесс установленных этапов подчиняется строгому регламенту: подготовка, публикация, проведение торгов, подведение итогов и оформление прав собственности на реализованное имущество. Чтобы избежать задержек, необходимо строго придерживаться расписанных сроков и оформлять все документы согласно установленной форме.
После реализации всего имущества, управляющий подает итоговый отчет суду и кредиторам. В случае полного распродажи активов и удовлетворения требований – конкурсное производство закрывается. Если остаются долги или имеются законные претензии, его продолжительность или порядок завершения могут корректироваться по решению суда.
—
Затем, тщательно проанализируйте все сделки должника за последние три года. Выявление подозрительных сделок и их оспаривание значительно увеличит конкурсную массу и удовлетворит требования кредиторов. Помните, что эффективная коммуникация с кредиторами – ключ к успешному завершению конкурсного производства. Регулярно информируйте их о ходе процесса, отвечайте на вопросы и учитывайте их мнение. Это укрепит доверие и поможет избежать затягивания процедуры.
Последствия банкротства для руководства и учредителей компании
Процесс банкротства автоматически ведет к персональной ответственности руководящих лиц и учредителей, если будет установлено их незаконное или недобросовестное поведение. Например, они могут быть привлечены к субсидиарной ответственности за задолженность компании, если докажут, что при управлении предприятием допускали злоупотребления или небрежность.
При наличии признаков преднамеренного банкротства или злоупотребления процессами, недобросовестные руководители и учредители рискуют блокировкой права занимать руководящие должности на определенный срок, зачастую до 10 лет. В некоторых случаях их могут привлечь к административной или уголовной ответственности за мошенничество или уклонение от уплаты налогов.
Объявление банкротства также влияет на возможность участия в будущих бизнес-проектам. Засвеченные негативной репутацией фигуры могут столкнуться с ограничениями в получении кредитов или участии в конкурсных процедурах по другим компаниям.
Для предотвращения негативных последствий рекомендуется тщательно готовить внутренние документы и соблюдать прозрачность в финансовых процедурах. В случае возникновения угрозы банкротства, важно своевременно привлекать независимых экспертов для оценки ситуации и поиска вариантов выхода, чтобы смягчить возможные последствия для личной ответственности и деловой репутации.