
Наращивание страховых резервов требует четкого понимания ключевых аспектов формирования и управления этими средствами. Правильная оценка объемов резервов зависит от анализа страховых обязательств и статистики выплат по каждому виду рисков. Регулярное уточнение баз данных помогает своевременно корректировать расчетные показатели и избегать недооценки обязательств, что критично для финансовой устойчивости.
Обоснованный подбор методов учета резервов позволяет приспособить стратегии под особенности портфеля. Например, использование актуарных моделей для долгосрочных обязательств обеспечивает точность и полноту резервирования. Модель должна учитывать потенциальные изменения в рисках, сезонные колебания и кризисные сценарии, чтобы активировать дополнительные страховые фонды при необходимости.
Для успешного управления резервами необходимо внедрять автоматизированные системы оценки и контроля. Они позволяют отслеживать показатели в реальном времени, своевременно выявлять отклонения и принимать оперативные решения. Хорошо настроенная система обеспечивает прозрачность и эффективность распределения ресурсов, предотвращая связанные с этим запаздывания и ошибки.
Структура и методы оценки страховых обязательств
Для правильного формирования страховых резервов необходимо четко определить структуру обязательств. Наиболее важные компоненты включают начисленные страховые выплаты, будущие выплатные обязательства и резервы на неопределенные выплаты. Распределение этих элементов по видам страхования и срокам помогает понять объем и характер обязательств перед страхователями.
Оценка обязательств осуществляется с помощью методов, основанных на аналитических моделях и статистических данных. Ключевым инструментом является метод оценки текущей стоимости будущих выплат, который учитывает дисконтирование потоков платежей. Для этого используют актуарные ставки, отражающие рыночные условия и риски страховых обязательств.
Одним из популярных подходов является метод актуарного расчета, при котором анализируются исторические данные по выплатам и страховым возмещениям. На их основе строятся прогнозные модели, позволяющие учитывать сезонные колебания, изменение уровня рисков и технических аспектов. Этот метод дает возможность не только определить сумму обязательств, но и оценить их структуру по времени и специфике страховых случаев.
Для оценки резервов применяется также сценарный анализ, позволяющий моделировать различные условия развития событий, например, изменение частоты страховых случаев или уровня выплат по рыночным ставкам. Такие сценарии помогают понять возможные диапазоны обязательств и подготовить стратегии их корректировки.
Не менее важным является подход по принципу ‘наименьших остатков’, который минимизирует расхождения между оценками и реальными платежами, а также методизация резервов с учетом устойчивости финансовых показателей. Использование комбинации методов повышает точность оценки и обеспечивает баланс между актуарной точностью и управленческой гибкостью.
Для успешного управления страховыми резервами, критически важно понимать структуру и методы оценки страховых обязательств.
Структура и методы оценки страховых обязательств
Методики расчета страховых резервов: сравнительный анализ
Для определения страховых резервов применяют два основных метода: метод начисленных резервов и метод актуарных расчетов. Оба подхода имеют свои преимущества и особенности оценки, что важно учитывать при выборе наиболее подходящей методики.
Метод начисленных резервов базируется на аккумулировании всех страховых платежей и обязательств по мере их возникновения. Он прост в использовании и позволяет быстро обеспечить минимальный уровень резервов, достаточный для покрытия текущих обязательств. Однако, этот метод недостаточно точно отражает будущие обязательства и риски, поскольку не учитывает динамику страхового портфеля и возможных изменений в убытках.
Метод актуарных расчетов опирается на статистические модели и исторические данные по убыткам, страховым выплатам и премиям. Этот подход позволяет более точно прогнозировать будущие обязательства, учитывая тенденции и вариативность. Его применение требует сбора объемных данных и наличия специалистов, разбирающихся в актуарных методах.
Сравнивая преимущества, можно выделить, что метод начисленных резервов легче внедрять и поддерживать в повседневной практике. В то же время, актуарные расчеты обеспечивают более строгий и точный контроль за уровнем резервов, что особенно важно при работе с крупными или сложными страховыми портфелями.
При выборе метода важно учитывать специфику страховщика, наличие данных и цели формирования резервов. В большинстве случаев, рекомендуется комбинировать оба подхода, чтобы получить баланс между простотой и точностью, а также обеспечить устойчивое управление финансовыми обязательствами.
## Методики расчета страховых резервов: сравнительный анализ
Использование актуарных моделей для прогнозирования обязательств
Для точного определения будущих обязательств страховой компании необходимо широко применять актуарные модели, основанные на статистических и математических расчетах. Такие модели используют исторические данные по страховым выплатам, убыткам, смертности и другим ключевым параметрам, чтобы предсказать их развитие в будущем.
Стоит уделять внимание правильной калибровке моделей, которая включает в себя выбор подходящих функций распределения для случайных величин и точной настройкой параметров. Для этого рекомендуется использовать современные методы оценки, такие как максимизация правдоподобия или байесовские подходы, чтобы повысить качество прогноза.
Часто актуарные модели строятся поэтапно:
- Анализ исторических данных: собираем и очищаем информацию о прошлых выплатах, частоте страховых случаев и изменениях в рисковых характеристиках.
- Построение модели: выбираем подходящие распределения и разрабатываем структуру модели, учитывая взаимозависимость между различными факторами.
- Калибровка и проверка: оцениваем параметры модели с помощью тестов на отклонения, делаем настройки и проверяем стабильность прогноза на тестовых данных.
- Проекция обязательств: использует модель для определения ожидаемых выплат на будущий период, учитывая возможные изменения в рисковых факторах и экономической ситуации.
Использование современных программных средств и аналитических пакетов существенно ускоряет процесс построения и калибровки актуарных моделей. Это позволяет получать более точные оценки обязательств, что критически важно для формирования резервов и стратегического планирования.
Регулярное обновление моделей и их проверка на новых данных помогают снизить риск ошибок и повысить надежность прогнозов. В сочетании с экспертным учетом внешних факторов такие модели обеспечивают стабильность и информированность при управлении страховыми резервами.
Инструменты учета специфики различных страховых видов
Используйте специализированные серии расчетных моделей для оценки резервов по каждому виду страхования, учитывая их особенности. Например, для автострахования применяйте таблицы статистических потерь и убыточности, основанные на данных за последние 5 лет, разделенные по регионам и типам авто.
Для жизни и медицинского страхования внедряйте модели actuarial fair value, которые основываются на демографических и медицинских данных. Используйте актуальные формы таблиц смертности и продолжительности жизни, комбинируя их с динамическими сценариями изменения медицинских технологий и терапии.
Применяйте автоматизированные системы сбора и обработки данных для отслеживания изменения страховых резервов в реальном времени. Интеграция этих систем с бухгалтерским учетом позволяет держать под контролем отклонения по виду риска и корректировать модели быстро и точно.
Для оценки рисков по профессиональному страхованию используйте отраслевые статистические данные и аналитические отчёты. Создавайте специализированные таблицы оценки частоты и тяжести страховых случаев для каждого сегмента профессиональной деятельности.
| Вид страхования | Инструменты учета | Ключевые показатели |
|---|---|---|
| Автострахование | Статистические таблицы, сценарные модели убыточности, региональные показатели | Коэффициенты убыточности, сезонные отклонения, частота ДТП |
| Жизненное страхование | Таблицы смертности, модели демографического развития, сценарии изменения медицины | Средняя ожидаемая продолжительность жизни, коэффициенты смертности, динамика медицинских технологий |
| Медицинское страхование | Статистические панели по заболеваниям, модели стоимости лечения, данные по демографии | Средняя стоимость лечения, продолжительность госпитализации, тенденции в медицинских расходах |
| Профессиональное страхование | Отраслевые аналитические отчеты, таблицы риска по профессиям, сценарии по уровню травматизма | Частота травм, тяжесть случаев, отраслевые показатели |
Обоснование размера резервов на основе данных страховых случаев
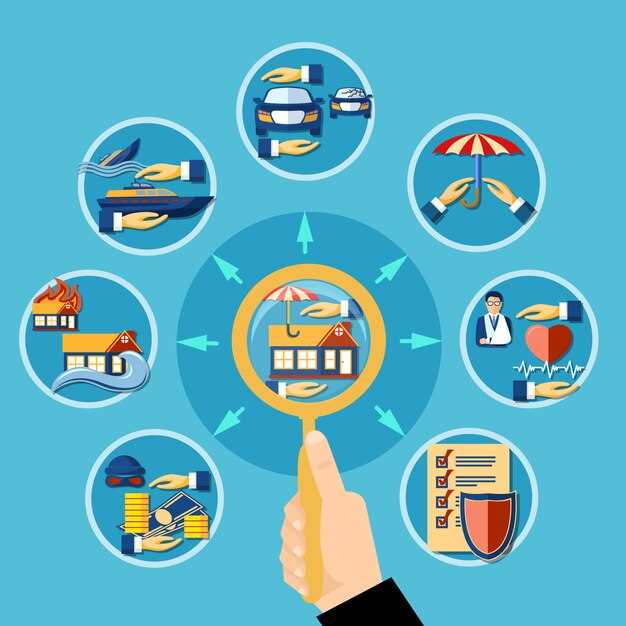
Для определения правильного размера резервов необходимо систематически анализировать данные по страховым случаям за последние периоды. Обязательно собирайте подробные сведения о стоимости выплат, сроках выплат и частоте возникновения событий.
Прогнозирование объема резервов начинается с оценки средней стоимости одного страхового случая, основанной на исторических данных. Расчеты следует корректировать с учетом сезонных колебаний и изменений в условиях рынка.
Используйте методику анализа тенденций: если объем выплат по определенной категории вырос в последние годы, резерв должен учитывать этот рост. Для этого строите временные ряды и оценивайте тренды с помощью статистических моделей.
Дополнительно, необходимо оценивать возможные отклонения от среднего значения. Выполняйте сценарный анализ, моделируя худшие и наиболее вероятные сценарии развития событий, чтобы обеспечить достаточный запас на покрытие неожиданных случаев.
При расчете страховных резервов учитывайте информацию о страховых возмещениях, выплаты по уже закрытым делам и ожидаемые выплаты по текущим, чтобы сформировать полную картину обязательств.
Активно внедряйте автоматизированные системы обработки данных, что позволит оперативно обновлять оценки резервов при появлении новых страховых случаев или изменении внешних условий.
Регулярная проверка обоснованности текущих резервов с помощью анализа фактических выплат поможет адаптировать их размер и избегать переоценки или недооценки обязательств.
Регулярность пересмотра и корректировка резервов: принципы и практики
Проводите пересмотр резервов не реже одного раза в квартал, основываясь на актуальных данных о страховых рисках, обновленных статистических показателях и изменениях в нормативной базе. Каждое пересмотрение должно включать анализ актуальности оценки обязательств, а также сопоставление реальных выплат с заложенными резервами.
Используйте стандартизированные методики – такие как актуарные модели, стресс-тесты и сценарный анализ – для выявления отклонений и корректировки величин резервов. Обязательно учитывайте показатели инфляции, изменения в структуре страховых портфелей и внешние экономические факторы, влияющие на выплаты по страховкам.
При обнаружении значимых отклонений от первоначальных оценок вносите коррективы как в сумму резервов, так и в методы их формирования. Регулярное документирование всех изменений обеспечивает прозрачность процесса и помогает минимизировать риски недофинансирования обязательств.
Настраивайте автоматизированные системы контроля, объединяющие актуарные расчеты и бухгалтерский учет, чтобы быстро реагировать на отклонения. Такой подход позволяет своевременно корректировать резервы и избегать накопления излишков или недостаточности средств для выплаты страховых обязательств.
Обучайте сотрудников новым методикам пересмотра резервов и регулярно организуйте внутренние проверки, чтобы обеспечить единство подходов и точность расчетов. Чем чаще и точнее проводится корректировка резервов, тем лучше управляется финансовая устойчивость страховой компании.
Практические подходы к управлению и контролю резервов
Регулярно пересматривайте калькуляцию резервов, основываясь на актуальных данных о страховых обязательствах и изменениях в макроэкономической ситуации. Используйте аналитические модели, такие как квантили, стресс-тесты и сценарные анализы, чтобы понять возможные колебания обязательств и подготовиться к ним.
Автоматизируйте сбор данных и мониторинг ключевых показателей – это снизит риск ошибок и ускорит реакцию на изменения. Включайте автоматический контроль отклонений от плановых показателей и настройте отчетность в режиме реального времени.
Внедряйте систему внутреннего контроля, которая включает регулярные внутренние проверки соответствия резервных расчетов, сверку с бухгалтерскими данными и анализ причин отклонений. Назначайте ответственных за мониторинг и обновление расчетных моделей, обеспечивая постоянное качество оценки резервов.
Используйте сценарии ‘что если’ для оценки последствий различных макроэкономических и страховых ситуаций. Такие сценарии помогают выявить уязвимости и определить необходимость корректировок в стратегиях резервирования.
Обучайте специалистов последним методикам и меняющимся нормативам, чтобы повысить уровень компетенций в управлении резервами. Регулярные тренинги и участие в профильных конференциях обеспечат свежий взгляд и новые идеи для повышения эффективности контроля.
Автоматизация процессов формирования и мониторинга резервов
Используйте специализированные программные системы для автоматического сбора и обработки данных, необходимых для формирования резервов. Такие системы позволяют снизить вероятность ошибок и ускорить процесс определения размеров резервов за счет интеграции данных из различных источников, включая страховые выплаты, аналитические отчеты и рыночные показатели.
Настройте автоматическую актуализацию резервных расчетов через регулярное выполнение сценарных анализов. Современные решения обеспечивают возможность моделирования различных условий и проведения стресс-тестов без вмешательства оператора, что повышает точность оценки резервных требований.
Обеспечьте автоматический контроль за соблюдением нормативных требований и внутренних процедур. В системах можно настроить автоматические уведомления при отклонениях, что позволяет своевременно реагировать и корректировать резервные показатели.
Используйте автоматизированные инструменты для мониторинга динамики резервов. В реальном времени отображаются ключевые показатели, что позволяет оперативно отслеживать отклонения и принимать обоснованные управленческие решения.
Интегрируйте автоматизированные решения с отчетными платформами для быстрого формирования аналитической документации. Такой подход ускоряет подготовку отчетов и повышает их качество, освобождая время специалистов для стратегического анализа.
Роль внутреннего и внешнего аудита в управлении резервами
Регулярное проведение внутреннего аудита помогает выявить несоответствия в расчетах резервных сумм и своевременно корректировать методики оценки. Внутренние проверяющие команды обеспечивают постоянный контроль за соблюдением нормативов и внутренней политики, создавая прозрачную систему учета резервов.
Внешний аудит укрепляет доверие сторон, предоставляя независимую оценку точности и достаточности резервных средств. В ходе внешних проверок предпочтительно использовать стандарты проверки, соответствующие международным практикам, чтобы обнаруживать возможные завышения или заниженные оценки резервов.
Для повышения эффективности управления резервными фондами рекомендуется внедрять автоматизированные системы мониторинга и аудита, которые позволяют отслеживать динамику резервных позиций в режиме реального времени. Кроме того, документирование процессов и результатов аудита создает базу для постоянного совершенствования методик оценки.
| Параметр | Роль внутреннего аудита | Роль внешнего аудита |
|---|---|---|
| Обеспечение контроля | Постоянный контроль внутренней системы учета резервов | Независимая проверка точности данных |
| Используемые стандарты | Соответствие внутренним политикам и нормативам | Стандарты международных проверок и отчетности |
| Обнаружение ошибок | Раннее выявление и устранение несоответствий | Обнаружение возможных завышений или занижений |
| Инструменты | Автоматизированные системы и внутренние процедуры | Независимый экспертный анализ |
| Результат | Улучшение качества формирования резервов | Повышение доверия к финансовой отчетности |
error code: 524
Анализ причин изменения резервных обязательств
Определите временные изменения резервов, сравнивая их текущие и предыдущие значения, чтобы выявить параметры, вызывающие отклонения. Используйте аналитический подход, оценивая влияние новых страховых договоров, выплат по страховым событиям и корректировок оценки резервов из-за переоценки обязательств.
Проведите детальный разбор структуры изменений, разбивая их по категориям: поступление новых резервов, выплаты и списания, пересмотр оценок. Это позволит точно определить, какая составляющая влияет на рост или снижение резервных обязательств.
Обратите внимание на изменения в рыночных условиях, таких как изменение ставок дисконтирования или инфляционных факторов. Проанализируйте влияние макроэкономических данных и внешних факторных воздействий, которые могут привести к корректировкам резервов.
Используйте исторические данные для выявления тенденций и сезонных колебаний. Это поможет понять, вызваны ли изменения временными всплесками или долгосрочными сдвигами в стратегии управления резервами.
Кроме того, проведите анализ внутренней отчетности и экспертных оценок. Совмещение количественных данных с качественными оценками специалистов повысит точность выявления причин изменений.
Разрабатывайте сценарии на резервных моделях, чтобы проследить влияние различных факторов на показатели. Это позволит определить, какие изменения являются результатом внешних изменений или внутренних корректировок расчетов.
Стратегии балансировки риска и капитала через формирование резервов
Определяйте оптимальный размер резервов, основываясь на анализе портфеля страховых обязательств и исторической динамики убытков. Проведите сценарные моделирования для оценки влияния различных событий на финансовое состояние компании и корректируйте сумму резервов в соответствии с результатами.
Используйте динамическое распределение резервов, позволяющее адаптироваться к изменению уровня риска в течение отчетного периода. Включайте в расчет как краткосрочные, так и долгосрочные сценарии, чтобы обеспечить достаточный уровень покрытий при любых условиях рынка.
Интегрируйте автоматические механизмы перераспределения средств между резервами и капиталом, основываясь на текущих данных о состоянии портфеля и рисках. Такой подход помогает избегать излишних резервов, которые снижают прибыль, и недостатка покрытий, что увеличивает уровень уязвимости.
Постоянно обновляйте процедуры оценки риска, чтобы своевременно выявлять новые угрозы. Извлекайте уроки из прошлых убытков и используйте их для корректировки методов формирования резервов, укрепляя баланс между риском и капиталом.
Обеспечивайте прозрачность формирования резервов через внутренние отчеты и коммуникацию с регуляторами. Стремитесь к тому, чтобы уровни резервов точно отражали реальные риски, что способствует стабильной деятельности компании и доверию инвесторов.
Ключевые принципы формирования страховых резервов
Обосновывайте размер резервов на точных моделях расчёта будущих обязательств, учитывая текущие данные по страховым выплатам и прогнозы по изменению рисков. Не ограничивайтесь статическими показателями, регулярно обновляйте модели, чтобы они отражали актуальную динамику.
Распределяйте резервы в соответствии со структурой риска, которая определяется видом страховых продуктов, географией и особенностями клиентской базы. Такой подход позволяет избегать чрезмерного концентрирования и обеспечивает гибкость при изменениях условий рынка.
Устанавливайте резервные суммы с учётом вероятности наступления страховых случаев и временной перспективы их возникновения. применяйте методы дисконтирования и актуарных оценок, чтобы правильнее отражать фактическую стоимость и обязательства в балансовых отчетах.
Обеспечивайте прозрачность формирования резервов, документируя используемые методы и исходные данные. Четкое раскрытие информации помогает контролировать соответствие внутренним и внешним стандартам, а также повышает доверие со стороны аудиторов и регуляторов.
Контролируйте баланс между достаточностью резервов и их оптимизацией, избегая избыточных накоплений, которые могут снизить прибыльность компании. Одновременно, недостающие резервы создают риск финансовых нарушений при наступлении выплат.
Интегрируйте автоматизированные системы для мониторинга и автоматического корректирования уровней резервов, что позволяет своевременно реагировать на изменения в бизнесе и окружающей среде. Такой подход способствует постоянной актуализации данных и минимизации ошибок.