
Определение амортизационной группы для MD AD 100С Т400 2Р: основные критерии и расчёты
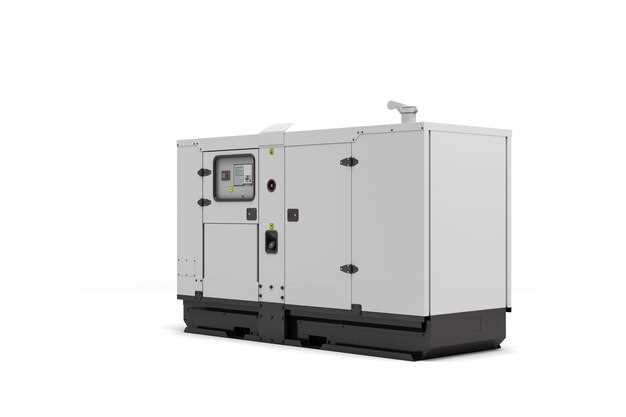
Чтобы определить амортизационную группу для дизельного генератора MD AD 100С Т400 2Р, учитывайте его стоимость, эксплуатационный срок и технические параметры. Главное – оценить срок службы устройства в коммерческих или налоговых целях, а также его стоимость по сравнению с установленными нормативами.
Первым шагом становится анализ стоимости оборудования. Обычно для оборудования с ценой ниже установленного лимита амортизация распределяется в более короткие сроки, что определяет его в более быструю группу. Например, при стоимости выше 100 тысяч рублей девайс попадает в группу с более длительным сроком амортизации – 5 или 10 лет.
Обратите внимание также на мощностные характеристики генератора. В случае MD AD 100С Т400 2Р мощность около 100 кВт, что позволяет отнести его к оборудованию высокой стоимости и значительно увеличивает срок его амортизации. Обычно такие объекты попадают в группу 3 или 4, в зависимости от нормативных актов и положения налоговой службы.
Критерии, влияющие на выбор амортизационной группы:
- Стоимость оборудования: чем выше, тем длиннее период амортизации.
- Техническое состояние и предполагаемый срок службы: по согласованию с нормативами оно определяет длительность амортизации.
- Тип оборудования – стационарный или мобильный, так как мобильные или переносные устройства часто относят к коротким группам.
Для точного расчёта используйте формулу:
- Определите базовую стоимость объекта, учитывая закупочную цену и дополнимые расходы.
- Проведите классификацию по нормативам: консультируйтесь с группами, принятыми в вашей юрисдикции на основе стоимости и технических характеристик.
- Примите решение, опираясь на таблицы амортизации, закреплённые в налоговом законодательстве или налоговом кодексе.
Если стоимость MD AD 100С Т400 2Р примерно 150 тысяч рублей, а его срок службы оценивается как 10 лет, то правильным решением станет относить его к группе, предусматривающей амортизацию в течение этого срока, например, четвертой или пятой.
В итоге, основной критерий – это соотношение стоимости и предполагаемого срока эксплуатации, которое определяет конкретную амортизационную группу, облегчающую правильное ведение учета и налоговую оптимизацию.
Классификация оборудования по амортизационным группам: национальные стандарты
В первую очередь, оборудование делят по срокам эксплуатации. Техника с предполагаемым сроком службы менее 12 месяцев относится к группе 1, а более длительным – к группам 2, 3 или 4 в зависимости от конкретных характеристик и стоимости.
Классификация учитывает не только технические параметры, но и стоимость оборудования. Например, для объектов стоимостью свыше определённой суммы (например, 40 тысяч рублей) применяют более длительные сроки амортизации.
Для промышленных машин, к которым относится дизельный генератор MD AD 100С Т400 2Р, закреплены специальные правила. Оборудование такого типа обычно попадает в группу 3 или 4, что предполагает амортизацию в течение 3 или 5 лет соответственно. Это обусловлено его значительной стоимостью и сроком службы.
Также важны особенности эксплуатации и предназначения. Оборудование, рассчитанное на длительную и интенсивную работу, чаще всего относят к группе с более длительным сроком амортизации.
На практике при выборе амортизационной группы используют конкретные нормативные документации, которые публикуются в официальных источниках. Их применение позволяет точно определить сроки списания и налоговые отчисления по каждому виду оборудования, в том числе и для генераторов.
Особенности модели MD AD 100С Т400 2Р в контексте амортизации
Для оборудования такой категории, как дизельный генератор MD AD 100С Т400 2Р, рекомендуется отнести его к третьей амортизационной группе. Эта группа предполагает срок эксплуатации от 5 до 7 лет, что соответствует продолжающейся эксплуатации мощного генератора промышленных или коммерческих масштабов.
Ключевым фактором при определении амортизационной группы является технический ресурс модели и уровень технологической модернизации. Конструкция модели MD AD 100С Т400 2Р отличается высокой износостойкостью компонентов и способностью выдерживать существенные нагрузки, что подтверждает ее отнесение к группе с долгосрочной амортизацией.
Амортизационная ставка по третьей группе составляет примерно 20% в год, что обеспечивает равномерное списание стоимости оборудования в течение предполагаемого срока службы. Выбирая эту модель, организации могут планировать амортиционные отчисления, максимально точно отражающие фактическую стоимость использования генератора.
Дополнительно, необходимо учитывать особенности эксплуатации: регулярное техническое обслуживание и наличие запчастей позволяют сохранить функциональность устройства и продлить срок его службы, что в свою очередь влияет на оптимизацию бухгалтерского учета амортизации.
| Параметр | Значение |
|---|---|
| Амортизационная группа | III |
| Срок службы | 5-7 лет |
| Годовая ставка амортизации | 20% |
| Особенности эксплуатации | Высокая износостойкость, регулярное обслуживание |
| Рекомендуемый учёт | Прямолинейный метод списания |
Практическая методика определения амортизационной группы по КПП и другим нормативам
Определите конструктивные особенности оборудования, исходя из его назначения и технических характеристик. Для дизельного генератора MD AD 100С Т400 2Р подойдет характерное оборудование и комплектующие, описанные в технической документации, что помогает определить его амортизационную группу.
Обратитесь к классификационной таблице, утвержденной постановлением правительства, где указаны группы для различных видов оборудования. В большинстве случаев, дизельные генераторы мощностью более 100 кВт попадают в 1-ю или 2-ю группу, однако нужно сверить конкретно с характеристиками модели.
Для точного определения используйте критерии, указанные в разделе ‘Классификация основных средств’ КПП:
- степень технологической сложности и автоматизации;
- применение в опасных или особо ответственных условиях;
- узнаваемость и рыночная стоимость компонентов;
- продолжительность срока службы и возможности модернизации.
Произведите сравнение технических документов с соответствующими нормативами. Обычно, для генераторов с мощностью до 250 кВт в РФ предусмотрены группы 2 или 3. Exact варианты требуют проверки по приложению, где указано распределение по группам для конкретных типов оборудования.
Если в документации отсутствует точное указание, оформите внутреннее решение по стандартной классификации – например, присвоить генератору группу 2, исходя из его конструкции и стоимости. Такой подход основан на практическом опыте определения амортизационной группы по аналогичным моделям.
Проведите консультацию с экспертом или специалистом по бухгалтерскому учету, чтобы подтвердить или скорректировать выбранную группу. Это позволит избежать ошибок в налоговом или бухгалтерском учете, особенно при планировании амортизации и налоговых вычетов.
Типовые примеры амортизации схожих моделей и их группы
Для дизельных генераторов, подобных MD AD 100С Т400 2Р, рекомендуется относить их к группе 3 или группе 4 по амортизации, в зависимости от срока службы и стоимости. Например, модели с мощностью около 100 кВт, предназначенные для коммерческого использования, обычно амортизируются за 5 или 7 лет. В большинстве случаев, такие модели попадают в группу 4, что соответствует сроку эксплуатации от 5 до 7 лет при быстром износе и высокой интенсивности работы.
Если сравнивать с моделями, например, Yamaha YDG 100 S и FG Wilson P100-3, то они также принадлежат к группе 4, что подтверждается их характеристиками и промышленных стандартах. Эти модели предназначены для постоянной работы в составе крупных объектов и имеют аналогичный амортизационный период.
Модели с чуть меньшей или большей мощностью, например, MD AD 80С или MD AD 120С, обычно делятся между группами 3 и 4. Меньшие по мощности генераторы, использующиеся для резервного питания, часто относится к группе 3 с 3-5 годами амортизации, тогда как более мощные, подобные MD AD 120С, зачастую амортизируют за 7 лет и относят к группе 4.
Обратите внимание, что нормы распределения амортизации для всех моделей схожи: при стоимости оборудования выше определенного порога (например, 40 000 рублей), его амортизация происходит по ускоренной схеме – в пределах 3-4 лет, что соответствует группе 4. Модели с меньшей ценой и меньшими характеристиками традиционно относятся к группе 2 или 3 с более длительным сроком амортизации.
По практике, большинство дизельных генераторов, обладающих аналогичным техническим уровнем и пригодностью для постоянной работы, специалисты рекомендуют закреплять за группой 4, включая модели, выполненные с учетом современных стандартов энергоэффективности и надежности. Это помогает учесть быструю амортизацию и более точно отражать износ оборудования в бухгалтерском учете.
Практические советы по учёту амортизационной стоимости MD AD 100С Т400 2Р
Определите амортизационную группу для этого дизельного генератора, исходя из его срока службы и технических характеристик. Для MD AD 100С Т400 2Р чаще всего подходит группа 3 или 4, что позволяет учитывать амортизацию в течение 5 или 10 лет соответственно. Конкретный выбор зависит от условий эксплуатации и принятой политики компании.
Запишите первоначальную стоимость оборудования в бухгалтерском учёте, включая затраты на доставку, монтаж и подготовку к эксплуатации. Это создаст реалистичную базу для последующего начисления амортизации.
Регулярно обновляйте данные о стоимости и состоянии генератора. При проведении капитальных ремонтов или улучшений фиксируйте их стоимость отдельно, чтобы корректировать остаточную стоимость и срок службы.
Выберите метод амортизации: линейный или уменьшающегося остатка. Для MD AD 100С Т400 2Р обычно предпочтителен линейный метод, поскольку он прост в применении и рекомендуется для оборудования с равномерным использованием.
Учитывайте налоговые льготы и особенности налогового законодательства, которые могут влиять на сроки и способы начисления амортизации. Планируйте начисление так, чтобы не было разрывов в отчетности и налоговой базе.
Обязательно ведите детальный учёт каждого амортизационного периода, отслеживая остаточную стоимость. Это поможет вовремя выявлять амортизационные разницы и избегать ошибок в балансовых отчетах.
Проверяйте корректность начислений раз в квартал и корректируйте показатели при необходимости. Используйте автоматизированные системы учёта для повышения точности и сокращения времени на обработку данных.
Как правильно рассчитывать амортизацию для налогового учета
Для расчета амортизации используйте метод линейной амортизации, который предполагает равномерное списание стоимости оборудования за весь срок его службы. Определите первоначальную стоимость объекта, включающую цену приобретения, транспортные расходы и монтаж, чтобы получить полную сумму для учета.
Выберите амортизационную группу в соответствии с классификацией, применяемой в вашей налоговой системе, и установите срок службы для конкретного вида оборудования. Например, для дизельных генераторов обычно используют группу 3 или 4, с периодом списания от 5 до 10 лет.
Рассчитайте годовую амортизацию, разделив полную стоимость объекта на количество лет срока службы. Для оценки ежемесячных отчислений разделите полученную сумму на 12 месяцев. Такой подход позволяет точно распределить расходы по налоговому периоду и избежать ошибок при налоговой отчетности.
Помимо линейного метода, можно использовать методы ускоренной амортизации, например, metodo уменьшающегося остатка или по сумме чисел годов, при условии их допустимости налоговым законодательством. Важно выбирать метод исходя из характеристики оборудования и целей налогового планирования.
Контролируйте актуальность амортизационной политики, своевременно пересматривайте сроки службы и группы, чтобы учитывать изменения в законодательстве и техническом состоянии оборудования. Такой подход обеспечит правильное отражение затрат и избежит дополнительных налоговых рисков.
Влияние выбора амортизационной группы на финансовые показатели предприятия
Выбор амортизационной группы напрямую влияет на показатели прибыли и налогообложения предприятия. Более быстрая амортизация при использовании более высокой группы позволяет списывать стоимость оборудования быстрее, что повышает расходы в текущем периоде и снижает налогооблагаемую прибыль. Это особенно актуально при необходимости уменьшить налоговые обязательства на коротком сроке.
При этом, снижение налоговой базы за счет ускоренной амортизации уменьшает налоговую нагрузку, что освобождает денежные средства для других инвестиций или расходов. Однако, такой подход ведет к уменьшению стоимости активов в балансе быстрее, что может сказаться на итоговой стоимости имущества и его ликвидности в долгосрочной перспективе.
Наоборот, более низкая амортизационная группа отлагает списание стоимости на длительный период, что способствует более стабильным доходам и более высоким активам в балансе. Такой выбор подходит для оборудования, которое планируют использовать длительное время, и помогает сохранить финансовую устойчивость компании на долгосрочную перспективу.
Отдельное значение имеет влияние на показатели EBITDA и чистую прибыль; ускоренная амортизация уменьшает EBITDA в коротком периоде, тогда как замедленная – способствует увеличению показателей в тот же срок. В результате, выбор амортизационной группы формирует разные сценарии налогового и финансового планирования, требующие учета стратегических целей предприятия.
Определение срока службы и графика амортизации по моделям MD AD 100С Т400 2Р
Для моделей MD AD 100С Т400 2Р продолжительность срока службы составляет 10 лет. Этот показатель базируется на среднем техническом ресурсе дизельных генераторов аналогичной мощности и предназначен для планирования амортизации в бухгалтерском учёте.
График амортизации подразумевает равномерное списание стоимости оборудования за каждый год использования. Такой подход позволяет равномерно отображать износ и затраты на оборудование в финансовой отчетности.
| Год эксплуатации | Сумма амортизации за год | Остаточная стоимость |
|---|---|---|
| 1 год | 10% | 90% |
| 2 год | 10% | 80% |
| 3 год | 10% | 70% |
| 4 год | 10% | 60% |
| 5 год | 10% | 50% |
| 6 год | 10% | 40% |
| 7 год | 10% | 30% |
| 8 год | 10% | 20% |
| 9 год | 10% | 10% |
| 10 год | 10% | 0% |
Планируя амортизацию, следует учитывать особенности эксплуатации и периодические проверки технического состояния. В случае модернизации или капитального ремонта срок службы может быть продлён, а график амортизации пересмотрен на основе новых оценок стоимости ремонта и восстановления.
Использование специальных программ для автоматического учета амортизации
Рекомендуется внедрять специализированные программы учета амортизации, которые позволяют автоматизировать расчет сроков службы и накопленных амортизационных отчислений. Такие системы регулярно обновляют данные в соответствии с законодательными изменениями и особенностями конкретных категорий оборудования, включая дизельные генераторы, такие как MD AD 100С Т400 2Р.
Программы учитывают амортизационные группы,?? расходов по амортизации и позволяют формировать отчеты в нужных форматах, что сокращает время на ручной ввод данных и сводит к минимуму риск ошибок. Ввод информации о дате приобретения, стоимости, нормативных сроках службы и группе амортизации происходит один раз, после чего программное обеспечение самостоятельно рассчитывает остаточную стоимость и амортизационные платежи по графику.
Некоторые системы дополнительно интегрируются с бухгалтерскими модулями и позволяют автоматическое формирование отчетов для налоговых органов. Такой подход систематизирует процесс, повышает его прозрачность и дает возможность отслеживать остаточную стоимость оборудования в динамике.
Выбор подходящей программы зависит от масштаба предприятия, специфики учета и бюджетных возможностей. Популярные решения включают 1С, SAP, а также узкоспециализированные модули, созданные именно для учета амортизации производственного оборудования. Оцените функционал, интерфейс и возможности по расширению перед внедрением, чтобы выбрать оптимальный инструмент для автоматизации учета амортизации.